Vale do Lobo, Almancil, Faro Distrikt, Portugal
Magnificent Property with Sea Views and close to the Beach in Vale do Lobo
Preis auf Anfrage
- 12 Schlafzimmer
- 11 Badezimmer
- ~780 m² Wohnfläche
- ~7.220 m² Grundstücksfläche
Die neue GG-Website: Inspirierende Persönlichkeiten, besondere Orte und außergewöhnliche Immobilien Jetzt entdecken
Erfahren Sie, was Sie vor dem Kauf eines gebrauchten Hauses prüfen sollten, von Zustand und Unterlagen bis zu Kosten, Finanzierung, Renovierungen und Condominium-Gebühren.
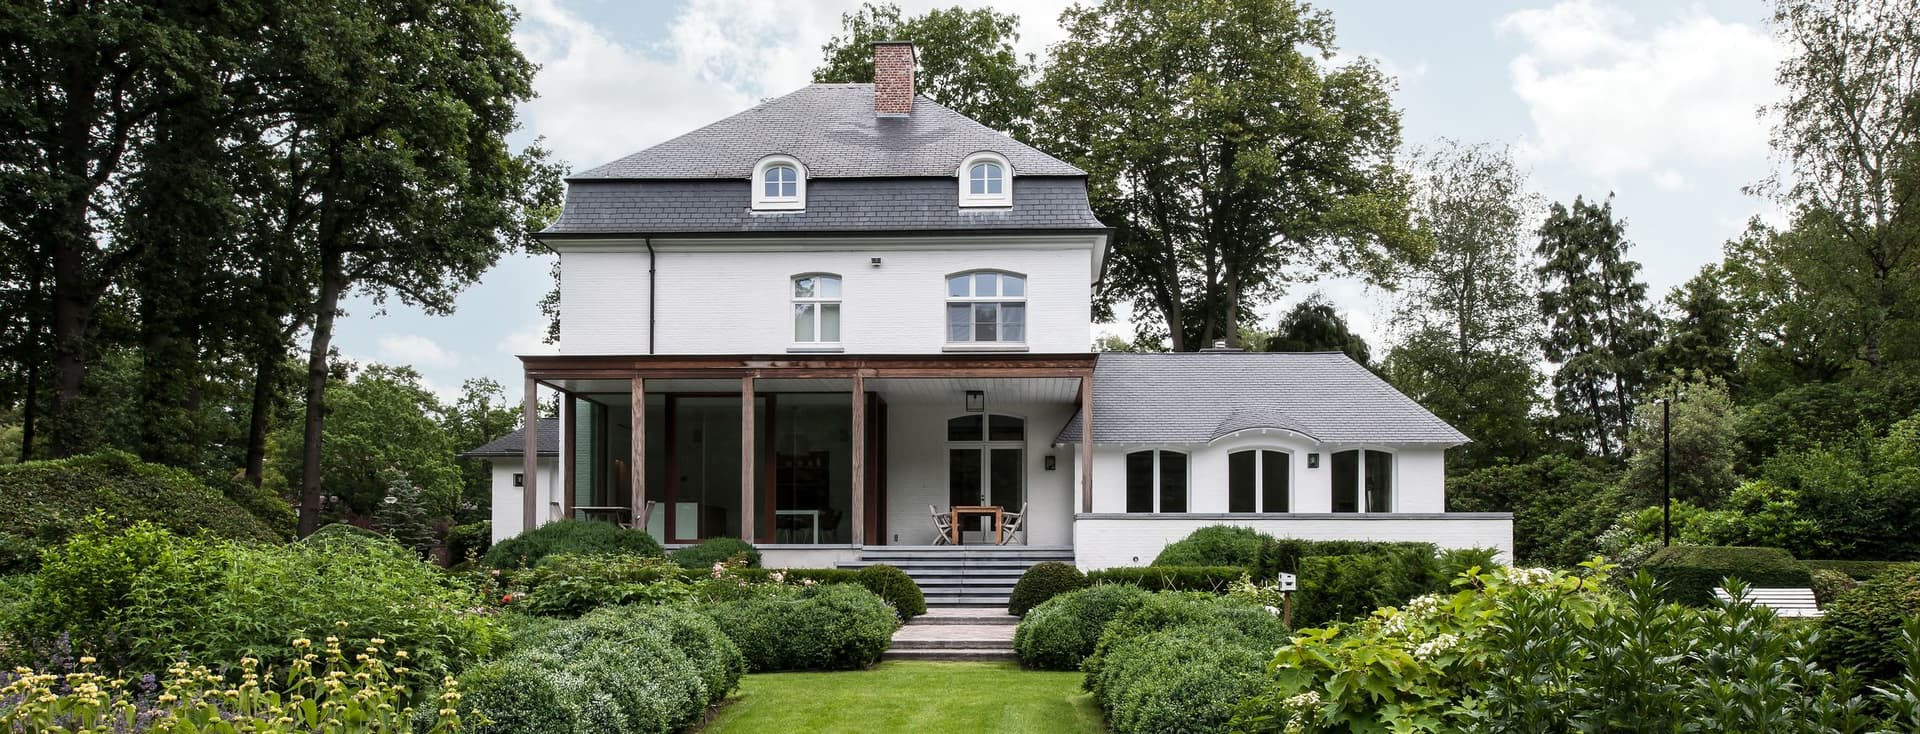
Der Kauf eines gebrauchten Hauses kann den Zugang zu etablierten Lagen, großzügigen Grundrissen und Merkmalen ermöglichen, die heute in vielen Neubauprojekten nicht mehr selbstverständlich sind. Gleichzeitig erfordert eine bereits bewohnte Immobilie eine besonders sorgfältige Prüfung des Zustands, der Unterlagen, der zukünftigen Kosten und möglicher Renovierungsarbeiten. Der ausgeschriebene Kaufpreis ist nur ein Teil der Entscheidung.Das aktuelle Marktumfeld macht diese Analyse noch wichtiger. Im zweiten Quartal 2026 stiegen die Preise bestehender Wohnimmobilien in Portugal im Jahresvergleich um 18,0 Prozent, während die Preise von Neubauwohnungen und -häusern um 12,3 Prozent zunahmen. Im selben Zeitraum ging die Gesamtzahl der Transaktionen um 6,4 Prozent auf 40.142 verkaufte Immobilien zurück. Für alle, die Häuser zum Kauf suchen, unterstreichen diese Zahlen die Bedeutung einer sorgfältigen Auswahl und einer detaillierten Prüfung der Immobilie.
Inhaltsverzeichnis
Was ein gebrauchtes Haus auszeichnet
Nicht nur auf den Angebotspreis schauen
Ein Budget über die Kreditrate hinaus festlegen
Finanzierung vor der Immobiliensuche klären
Die Immobilie über die Besichtigung hinaus prüfen
Zwischen optischen und strukturellen Problemen unterscheiden
Die Unterlagen überprüfen
Flächen und Eigenschaften bestätigen
Das Condominium genau prüfen
Die Geschichte der Immobilie verstehen
Energieeffizienz bewerten
Die Umgebung zu unterschiedlichen Zeiten besuchen
Renovierungskosten realistisch kalkulieren
Ein gebrauchtes Haus mit Renovierungsbedarf kaufen
Kleine Warnzeichen bei der Besichtigung nicht ignorieren
Auf Basis von Informationen verhandeln
Auf den Kaufvorvertrag achten
Verfügbare Vorteile nutzen
Eine Gelegenheit nicht mit einem Rabatt verwechseln
Der Entscheidung ausreichend Zeit geben
Eine Entscheidung auf Basis des Gesamtwerts
Häufig gestellte fragen
Ein gebrauchtes Haus sollte nicht automatisch mit einer alten oder stark renovierungsbedürftigen Immobilie gleichgesetzt werden. Es gibt Objekte, die erst vor wenigen Jahren gebaut wurden und bereits wieder auf den Markt kommen, ebenso wie mehrere Jahrzehnte alte Häuser, die vollständig modernisiert wurden.Der wesentliche Unterschied besteht darin, dass der Käufer eine Immobilie besichtigen kann, die bereits genutzt wurde, und dadurch häufig einen besseren Eindruck vom Gebäude, der Umgebung und dem tatsächlichen Zustand des Hauses erhält. Statt sich nur auf Grundrisse, geplante Ausstattungen oder Visualisierungen eines Neubauprojekts zu verlassen, lässt sich die Immobilie konkret beurteilen.Dabei können unter anderem folgende Aspekte betrachtet werden:
Tatsächliche Größe der Räume
Qualität der Ausstattungen und Materialien
Natürliches Tageslicht
Zustand von Fassaden und Gemeinschaftsbereichen
Vorhandene Geräuschkulisse
Unmittelbare Umgebung
Verhältnis zwischen der Immobilie und den angrenzenden Gebäuden
Die Möglichkeit, die tatsächlichen Gegebenheiten zu sehen, kann ein wesentlicher Vorteil sein, insbesondere wenn sich Käufer ausreichend Zeit für die Besichtigung und Prüfung nehmen.
Der Verkaufspreis ist normalerweise die erste Zahl, die Käufer vergleichen. Er entspricht jedoch bei weitem nicht den Gesamtkosten des Erwerbs. Bei einem gebrauchten Haus können Renovierungen, Steuern, Dokumentationskosten, Finanzierungskosten, Condominium-Gebühren oder der Austausch technischer Anlagen hinzukommen.Vor der Festlegung des Budgets sollten drei unterschiedliche Größen voneinander getrennt werden: der Preis der Immobilie, die tatsächlichen Erwerbskosten und der Betrag, der in den ersten Jahren voraussichtlich erforderlich sein wird, um das Haus an die eigenen Bedürfnisse anzupassen.Auch die beim Kauf anfallenden Steuern müssen berücksichtigt werden. In Portugal zahlt der Käufer in der Regel Grunderwerbsteuer, auf Portugiesisch IMT, sowie Stempelsteuer. Die Berechnung der Grunderwerbsteuer erfolgt grundsätzlich auf Basis des höheren Wertes aus Kaufpreis und steuerlichem Immobilienwert.Wer diese Ausgaben besser einordnen möchte, kann sich über die mit der Dokumentation beim Immobilienkauf verbundenen Kosten informieren und ein Budget erstellen, das alle absehbaren Aufwendungen berücksichtigt.
Bei einer Finanzierung über ein Hypothekendarlehen konzentrieren sich Käufer häufig auf die monatliche Kreditrate. Dadurch können andere relevante Kosten aus dem Blick geraten.Zum monatlichen Budget sollten auch folgende Ausgaben gehören:
Condominium-Gebühren
Grundsteuer, in Portugal IMI
Versicherungen
Strom und Wasser
Instandhaltung
Eventuelle Renovierungsarbeiten
Kosten für Stellplatz oder Garage
Außerordentliche Ausgaben des Condominiums
Ein Haus, das anhand der monatlichen Kreditrate zunächst erschwinglich erscheint, kann deutlich teurer werden, wenn alle laufenden und außerplanmäßigen Kosten berücksichtigt werden. Die portugiesische Zentralbank Banco de Portugal sieht als prudenzielle Regel grundsätzlich vor, dass die gesamten monatlichen Kreditraten 45 Prozent des monatlichen Nettoeinkommens des Kunden nicht überschreiten sollten.Auch der Vergleich verschiedener Banken sollte nicht ausschließlich anhand der Monatsrate erfolgen. Der effektive Jahreszins beziehungsweise TAEG ermöglicht einen Vergleich der Gesamtkosten verschiedener Kreditangebote mit gleicher Laufzeit und Rückzahlungsstruktur, einschließlich Zinsen, Provisionen, Versicherungen und weiterer Gebühren.
Eine der effektivsten Möglichkeiten, unnötigen Aufwand zu vermeiden, besteht darin, die verfügbare Finanzierung bereits vor der Immobiliensuche zu kennen. Wer weiß, welchen Kreditbetrag eine Bank voraussichtlich bereitstellt, kann eine realistische Preisspanne festlegen und das Risiko reduzieren, eine Immobilie auszuwählen, die später unter den gewünschten Bedingungen nicht finanzierbar ist.Für eine selbst genutzte Hauptwohnung darf das Verhältnis zwischen Kredit und Immobilienwert nach dem in Portugal geltenden prudenzielle Rahmen grundsätzlich 90 Prozent nicht überschreiten. Als relevanter Immobilienwert gilt dabei der niedrigere Wert aus Kaufpreis und Bankbewertung.Dieser Punkt ist gerade bei einem gebrauchten Haus wichtig. Wird ein hoher Kaufpreis vereinbart, bewertet die Bank die Immobilie jedoch niedriger, kann der Käufer mehr Eigenkapital benötigen, um die Transaktion abzuschließen.
Eine erste Besichtigung ist wichtig, um festzustellen, ob eine Immobilie grundsätzlich interessant ist. Sie sollte jedoch normalerweise nicht die einzige Grundlage für eine Kaufentscheidung sein. Ein Haus kann bei einer kurzen Besichtigung sehr gepflegt wirken und später Probleme mit Feuchtigkeit, Dach, Leitungen, Elektroinstallationen oder Dämmung offenbaren.Bei einer gebrauchten Immobilie kann eine unabhängige technische Prüfung besonders sinnvoll sein, vor allem bei älteren Häusern oder wenn bereits Verschleißerscheinungen sichtbar sind. Ziel ist nicht, zwanghaft Mängel zu suchen, sondern den tatsächlichen Zustand zu verstehen und mögliche Sanierungsmaßnahmen realistisch einzuschätzen.Besondere Aufmerksamkeit verdienen:
Größere Risse
Feuchtigkeitsflecken
Anzeichen für Wassereintritt
Beschädigte Holzelemente
Ineffiziente Fenster und Rahmen
Veraltete Elektroinstallationen
Beschädigte oder alte Rohrleitungen
Probleme an Dach oder Fassade
Veränderungen an Flächen oder Räumen, die Fragen aufwerfen
Eine fachkundige Prüfung kann verhindern, dass aus einem scheinbar kleinen Problem nach dem Kauf eine erhebliche finanzielle Belastung wird.
Nicht jeder Mangel hat dieselbe Bedeutung. Alte Farbanstriche lassen sich relativ einfach erneuern. Eine veraltete Küche kann modernisiert werden. Strukturelle Probleme, dauerhaft auftretende Feuchtigkeit oder gravierende Mängel am Dach erfordern dagegen eine wesentlich intensivere Prüfung.Es ist wichtig zu unterscheiden, was sich schnell verändern lässt und was die Qualität oder Sicherheit der Immobilie tatsächlich beeinflusst. Diese Differenzierung kann auch bei der Preisverhandlung helfen, weil Renovierungsbedarf auf diese Weise auf eine objektivere Grundlage gestellt werden kann.Die Analyse sollte berücksichtigen, welches Potenzial die Immobilie nach einer Renovierung besitzt. Gleichzeitig sollte nicht angenommen werden, dass jede Investition automatisch in gleicher Höhe zu einer Wertsteigerung führt. Eine hochwertige Küche kann das Haus attraktiver machen, bedeutet aber nicht zwangsläufig, dass jeder investierte Euro bei einem späteren Verkauf zurückgewonnen wird.
Ein gebrauchtes Haus sollte auch anhand seiner Dokumentation geprüft werden. Die Unterlagen geben Aufschluss darüber, wer Eigentümer ist, welche Eintragungen bestehen und ob Umstände vorliegen, die die Übertragung der Immobilie beeinflussen könnten.Die portugiesische dauerhafte Grundbuchbescheinigung, die certidão permanente predial, enthält die aktuellen Eintragungen und anhängigen Registrierungsanträge der Immobilie. Die Online-Version kann während ihrer Gültigkeitsdauer mit dem entsprechenden Zugangscode eingesehen werden.Diese Prüfung kann helfen, Hypotheken, Pfändungen, Nießbrauchsrechte oder andere eingetragene Sachverhalte zu erkennen. Sie sollte jedoch nicht durch einen oberflächlichen Blick auf das Immobilieninserat oder mündliche Angaben während einer Besichtigung ersetzt werden.
Die im Inserat angegebenen Flächen sollten nach Möglichkeit mit den vorhandenen Unterlagen abgeglichen werden. Abweichungen zwischen der beworbenen Fläche, der eingetragenen Fläche und den tatsächlich durchgeführten Veränderungen können erhebliche Konsequenzen haben.Dasselbe gilt für Nebengebäude, geschlossene Balkone, Garagen, Dachböden, Keller und andere Bereiche, die im Laufe der Zeit verändert wurden. Ein Raum, der beispielsweise in ein Schlafzimmer umgewandelt wurde, sollte nicht automatisch als vollwertiges und entsprechend genehmigtes Schlafzimmer betrachtet werden.Bei Fragen zur Genehmigung von Umbauten oder baurechtlichen Änderungen ist es sinnvoll, vor einer verbindlichen Zusage fachkundige Beratung einzuholen. Korrekte Informationen in dieser Phase können spätere Probleme bei der Formalisierung des Kaufs verhindern.
Wer eine gebrauchte Wohnung kauft, übernimmt häufig auch eine Position innerhalb eines Condominiums. Der Zustand der Gemeinschaftsbereiche kann ebenso viel über das Gebäude aussagen wie der Zustand der eigenen Wohnung.Vor dem Kauf sollten unter anderem folgende Punkte geprüft werden:
Zustand der Fassade
Dach und oberste Gebäudeteile
Aufzüge
Garage
Gemeinsame Rohrleitungen
Geplante Arbeiten
Rücklagen des Condominiums
Monatliche Beiträge
Eventuelle Rückstände
Protokolle der letzten Eigentümerversammlungen
Die Protokolle können besonders aufschlussreich sein, da sie geplante größere Arbeiten oder wiederkehrende Konflikte im Gebäude erkennen lassen. Ein scheinbar niedriger monatlicher Beitrag kann weniger attraktiv sein, wenn gleichzeitig umfangreiche Sonderarbeiten bevorstehen.
Ein gebrauchtes Haus hat eine Geschichte. Zu wissen, wann es gebaut wurde, welche Renovierungen durchgeführt wurden und welche Anlagen ersetzt worden sind, hilft dabei, die Immobilie realistischer einzuschätzen.Besonders interessant kann das Alter von Küche, Badezimmern, Klimaanlage, Fenstern und Boiler oder Wärmepumpe sein, sofern vorhanden. Auch nach größeren strukturellen Eingriffen oder umfangreichen Renovierungen sollte gefragt werden.Das Ziel ist nicht, eine lückenlose Chronik des Hauses zu erstellen. Vielmehr geht es darum, genügend Informationen zu sammeln, um zukünftigen Instandhaltungsbedarf zu erkennen und Überraschungen nach dem Einzug zu vermeiden.
Die Energieeffizienz verdient bei einer gebrauchten Immobilie besondere Aufmerksamkeit. Ein Haus mit ineffizienten Fenstern, unzureichender Dämmung oder veralteten Heiz- und Kühlsystemen kann höhere laufende Kosten verursachen und weniger Wohnkomfort bieten.Der Energieausweis liefert Informationen über die energetische Leistung der Immobilie und mögliche Maßnahmen zu deren Verbesserung. Käufer sollten sich jedoch nicht ausschließlich auf die Energieklasse konzentrieren, sondern die konkreten Bedingungen vor Ort betrachten.Ausrichtung zur Sonne, Qualität der Fenster, Windexposition, Verschattung sowie Heizungs- und Kühlsystem können den tatsächlichen Energieverbrauch beeinflussen.
Ein Haus kann an einem Samstagnachmittag perfekt wirken und am Montagmorgen eine völlig andere Realität zeigen. Die Umgebung sollte deshalb nicht nur während des vereinbarten Besichtigungstermins bewertet werden.Es kann sinnvoll sein, die Gegend zu verschiedenen Tageszeiten zu besuchen, um Folgendes zu beurteilen:
Verkehrslärm
Fußgängerverkehr
Parkplatzsituation
Geschäftstätigkeit
Öffentlicher Nahverkehr
Beleuchtung bei Nacht
Subjektiv wahrgenommene Sicherheit
Tatsächliche Entfernung zu Dienstleistungen
Auch die Straße und die angrenzenden Gebäude sollten betrachtet werden. Ein heute noch freier Ausblick kann durch zukünftige Bauprojekte verändert werden. Wer verschiedene Immobilien zum Kauf vergleicht, sollte die Qualität der Lage deshalb genauso ernst nehmen wie die Eigenschaften des Hauses selbst.
Ein gebrauchtes Haus kann viel Spielraum für individuelle Gestaltung bieten. Vor dem Kauf müssen die Kosten einer Renovierung jedoch realistisch kalkuliert werden. Dabei geht es nicht nur um Baumaterialien.Auch Planung, Arbeitskosten, gegebenenfalls Genehmigungen, Abriss, Entsorgung, Änderungen an Installationen und mögliche unvorhergesehene Probleme sollten berücksichtigt werden. Eine scheinbar einfache Renovierung kann deutlich teurer werden, wenn hinter Wänden, in Leitungen oder bei Elektroinstallationen zusätzliche Schäden entdeckt werden.Vor der Abgabe eines Angebots sollte zwischen notwendigen Arbeiten, wünschenswerten Verbesserungen und rein optischen Veränderungen unterschieden werden. Dadurch lässt sich besser einschätzen, wie viel direkt nach dem Kauf investiert werden muss und welche Maßnahmen auf später verschoben werden können.
Gebrauchte Immobilien mit Sanierungsbedarf können für Käufer interessant sein, die eine Immobilie nach ihren eigenen Vorstellungen gestalten möchten. Dieses Potenzial sollte jedoch auf der Grundlage konkreter Fakten und nicht von Annahmen bewertet werden.Eine Immobilie kann beispielsweise eine bessere Raumaufteilung, eine höhere Energieeffizienz oder modernere Oberflächen ermöglichen. Gleichzeitig kann eine andere Immobilie durch die Gebäudestruktur, Genehmigungen, Regeln des Condominiums oder die Eigenschaften des Gebäudes eingeschränkt sein.Vor der Annahme, dass ein niedriger Kaufpreis automatisch eine Gelegenheit darstellt, sollte ein realistischer Kostenvoranschlag für die Renovierung eingeholt werden. Kaufpreis, Steuern, Finanzierungskosten und Renovierungsbudget sollten gemeinsam betrachtet und mit dem Wert vergleichbarer, bereits renovierter Immobilien in derselben Region verglichen werden.
Einige Hinweise wirken zunächst unscheinbar, verdienen aber trotzdem Aufmerksamkeit. Ein muffiger Geruch, starke Kondensation, Türen, die nicht richtig schließen, frische Farbe nur an einzelnen Stellen oder Unterschiede zwischen einzelnen Räumen können zusätzliche Fragen rechtfertigen.Auch Wasserdruck, Wasserhähne, Fenster, Rollläden und andere zugängliche Elemente sollten nach Möglichkeit geprüft werden. Gleichzeitig lohnt es sich, bewusst auf Geräusche aus der Umgebung zu achten. Je systematischer und ausführlicher eine Besichtigung erfolgt, desto größer ist die Wahrscheinlichkeit, Details zu entdecken, die auf Fotos nicht sichtbar sind.Eine zweite Besichtigung, idealerweise gemeinsam mit einer weiteren Person, kann eine zusätzliche Perspektive schaffen. Bei einer bedeutenden finanziellen Entscheidung sollte eine Kaufentscheidung möglichst nicht allein auf der Begeisterung des ersten Eindrucks beruhen.
Verhandlungen sind häufig überzeugender, wenn sie auf konkreten Informationen beruhen. Eine alte Küche rechtfertigt für sich genommen nicht automatisch eine bestimmte Preisreduzierung. Ein dokumentierter Kostenvoranschlag für Renovierungsarbeiten, eine niedrigere Bankbewertung oder notwendige größere Arbeiten am Gebäude können dagegen objektivere Argumente sein.Käufer sollten vermeiden, aus jeder kleinen Unvollkommenheit einen Anlass für eine Preisreduzierung zu machen. Ziel ist es, den tatsächlichen Wert der Immobilie zu verstehen und zu prüfen, ob die vorgeschlagenen Bedingungen auch nach Berücksichtigung zusätzlicher Kosten sinnvoll bleiben.Eine gut vorbereitete Verhandlung kann effektiver sein, wenn beide Parteien ein klares Bild von der Immobilie und den Marktbedingungen haben.
Der Kaufvorvertrag, auf Portugiesisch CPCV, ist ein wichtiger Schritt vor dem endgültigen Abschluss. Er legt die wesentlichen Bedingungen fest, die zwischen Käufer und Verkäufer vereinbart wurden.Unter anderem können darin Kaufpreis, Fristen, Anzahlungsbetrag, finanzierungsbezogene Bedingungen und der geplante Termin für den endgültigen Abschluss geregelt werden. Der konkrete Inhalt sollte immer entsprechend der jeweiligen Transaktion geprüft werden.Vor der Unterzeichnung sollte sichergestellt werden, dass alle relevanten Bedingungen korrekt aufgenommen wurden und Klauseln zu Finanzierung oder noch offenen Fragen vollständig verstanden werden. Informationen zum Kaufvorvertrag können helfen, diese Phase besser einzuordnen. Spezifische rechtliche Fragen sollten mit einem entsprechend qualifizierten Fachmann geklärt werden.
Bestimmte Käufergruppen können Anspruch auf Maßnahmen haben, die die anfänglichen Erwerbskosten deutlich reduzieren. Dazu zählt die Befreiung von Grunderwerbsteuer und Stempelsteuer für berechtigte Käufer bis zum Alter von 35 Jahren, die ihre erste selbst genutzte Hauptwohnung erwerben. Im Jahr 2026 gilt die vollständige Befreiung für qualifizierende Immobilien bis zu einem relevanten Wert von 324.058 Euro; in bestimmten darüberliegenden Preisbereichen ist eine teilweise Befreiung vorgesehen.Darüber hinaus gibt es 2026 eine staatliche Garantie für bestimmte Hypotheken zur Finanzierung einer ersten selbst genutzten Hauptwohnung für berechtigte Käufer bis zum Alter von 35 Jahren. Dafür gelten konkrete Voraussetzungen und ein Vertragsabschluss bis zum 31. Dezember 2026. Eine der Bedingungen ist ein Transaktionswert der Immobilie von höchstens 450.000 Euro.Wer diese Maßnahmen möglicherweise in Anspruch nehmen kann, sollte die zum Zeitpunkt des Kaufs geltenden Voraussetzungen immer überprüfen, da die Berechtigung von der persönlichen Situation des Käufers und den konkreten Bedingungen der Transaktion abhängt.
Ein Haus, das unter dem Preis vergleichbarer Immobilien angeboten wird, kann interessant sein. Es kann jedoch auch einen Grund für den Preisunterschied geben. Eine weniger gefragte Lage, erheblicher Renovierungsbedarf, dokumentarische Probleme, Mängel am Gebäude oder eine geringere Nachfrage können einen niedrigeren Preis erklären.Umgekehrt ist eine teurere Immobilie nicht automatisch überteuert. Sie kann eine bessere Ausrichtung, einen besseren Ausblick, höhere Bauqualität, bessere Energieeffizienz, einen Stellplatz oder eine attraktivere Lage bieten.Vergleiche sollten zwischen tatsächlich vergleichbaren Immobilien vorgenommen werden. Der reine Quadratmeterpreis kann zu falschen Schlussfolgerungen führen, wenn sich die Eigenschaften der Objekte deutlich unterscheiden.
Die Begeisterung über eine Immobilie, die scheinbar alle Wünsche erfüllt, kann zu einer übereilten Entscheidung führen. In einem Markt mit hohen Preisen kann diese Eile dazu führen, dass Belastungen übernommen werden, die erst nach dem Kauf vollständig sichtbar werden.Eine besser vorbereitete Entscheidung umfasst eine zweite Besichtigung, die Prüfung der Unterlagen, eine realistische Renovierungsschätzung, die Bestätigung der Finanzierung und den Vergleich mit Alternativen. Käufer sollten eine einfache Frage beantworten können: Ist dies nach Berücksichtigung aller absehbaren Kosten noch immer die Immobilie, die am besten zu den eigenen Bedürfnissen und finanziellen Möglichkeiten passt?Der Leitfaden zur finanziellen Vorbereitung auf den Hauskauf kann ebenfalls hilfreich sein, um die finanzielle Planung vor dem Kauf systematisch vorzubereiten.
Ein gebrauchtes Haus zu kaufen bedeutet nicht automatisch, eine günstigere Immobilie zu erwerben. Es bedeutet, eine Immobilie mit Geschichte, konkreten Eigenschaften und häufig auch großem Potenzial zur individuellen Gestaltung zu kaufen. Die Entscheidung sollte unter Berücksichtigung des aktuellen Zustands, der notwendigen Investitionen und dessen getroffen werden, was nach möglichen Verbesserungen realistisch erreicht werden kann.In einem Markt, in dem die Preise bestehender Wohnimmobilien im zweiten Quartal 2026 gegenüber dem Vorjahr um 18,0 Prozent gestiegen sind, wird die Fähigkeit, verschiedene Immobilien zu vergleichen und echte Unterschiede zu erkennen, noch wichtiger.Die Engel & Völkers Marktstudie liefert Informationen zu Nachfrage, Preisen und Entwicklungen auf dem portugiesischen Immobilienmarkt und kann die individuelle Bewertung einer Immobilie sinnvoll ergänzen.Wer ein gebrauchtes Haus kaufen möchte, sollte die Entscheidung lange vor der Unterschrift vorbereiten. Den Zustand der Immobilie zu prüfen, die Unterlagen zu kontrollieren, die Gesamtkosten zu berechnen, den Renovierungsbedarf zu verstehen und Alternativen zu vergleichen, schafft eine bessere Grundlage für den Kauf. Die verfügbaren Häuser zum Kauf zu prüfen und sich von einem spezialisierten Team begleiten zu lassen, kann dabei helfen, Immobilien zu finden, die zum Budget, zur gewünschten Lage und zu den persönlichen Anforderungen passen, von der ersten Besichtigung bis zum Abschluss.
IMMOBILIEN IN PORTUGAL
Vale do Lobo, Almancil, Faro Distrikt, Portugal
Preis auf Anfrage
Quinta do Lago, Almancil, Faro Distrikt, Portugal
Preis auf Anfrage
Centro Historico, Cascais, Lissabon, Portugal
Preis
22.000.000 €
Porto, Distrikt Porto, Portugal
Preis auf Anfrage
Albufeira, Faro Distrikt, Portugal
Preis
18.500.000 €
Faro, Faro Distrikt, Portugal
Preis
18.000.000 €
Carnaxide, Lissabon, Portugal
Preis
17.000.000 €
Sintra, Lissabon, Portugal
Preis
16.500.000 €
São Roque, Distrikt Aveiro, Portugal
Preis
16.000.000 €
Nein. Der Preis hängt vor allem von Lage, Ausstattung, Zustand, Größe, Bauqualität und Nachfrage ab. In manchen Gegenden kann eine vollständig renovierte gebrauchte Immobilie genauso viel oder sogar mehr kosten als ein Neubau mit anderen Eigenschaften. Auch der reine Kaufpreis kann zu einem irreführenden Vergleich führen. Ein gebrauchtes Haus kann umfangreiche Renovierungsarbeiten benötigen, während ein Neubau bereits Ausstattungen und technische Systeme enthalten kann, die die anfänglichen Ausgaben reduzieren. Der sinnvollere Vergleich basiert daher auf den voraussichtlichen Gesamtkosten und nicht nur auf dem Angebotspreis. Auch die Lage sollte berücksichtigt werden. Ein gebrauchtes Haus kann sich in einem etablierten Viertel mit Geschäften, Verkehrsanbindung und Dienstleistungen befinden, während ein Neubau in einem Gebiet liegen kann, das sich noch entwickelt. Jede Immobilie sollte daher individuell beurteilt werden.
Wenn ein Käufer eine unabhängige technische Inspektion in Auftrag gibt, werden die Kosten normalerweise vom Käufer getragen, da die Prüfung dem Schutz seiner Interessen dient und ein klareres Bild der Immobilie vor einer verbindlichen Entscheidung liefern soll. Besonders sinnvoll kann eine Inspektion bei älteren Häusern, Einfamilienhäusern, Immobilien mit Anzeichen von Feuchtigkeit oder teilweise renovierten Objekten sein. Ein Fachmann kann Probleme erkennen, die bei einer normalen Besichtigung nicht auffallen. Der daraus entstehende Bericht kann dem Käufer anschließend helfen, zu entscheiden, ob weitere Informationen benötigt werden, ob das Angebot angepasst werden sollte oder ob der Kauf mit größerer Sicherheit fortgesetzt werden kann. Eine technische Prüfung ersetzt keine rechtliche oder dokumentarische Prüfung, da es sich um unterschiedliche Bereiche handelt. Idealerweise sollten technische, rechtliche und finanzielle Faktoren gemeinsam betrachtet werden.
In den meisten Fällen benötigt der Käufer eigenes Kapital, da eine Hypothekenfinanzierung nicht zwingend sämtliche Kosten des Erwerbs abdeckt. Für selbst genutzte Hauptwohnungen sieht der prudenzielle Rahmen in Portugal grundsätzlich eine Obergrenze von 90 Prozent für das Verhältnis zwischen Kredit und Immobilienwert vor. Zusätzlich zur Eigenkapitalbeteiligung können Steuern und weitere Erwerbsnebenkosten zusätzliche Liquidität erfordern. Es gibt jedoch spezielle Maßnahmen, die bestimmten Käufern den Zugang zu einer Finanzierung erleichtern können, unter anderem die staatliche Garantie für berechtigte Käufer bis zum Alter von 35 Jahren. Diese Maßnahmen bedeuten nicht, dass jeder Käufer automatisch anspruchsberechtigt ist oder dass eine Bank den Kredit zwingend gewähren muss. Die konkreten Voraussetzungen und Kreditbedingungen hängen von der persönlichen Situation, der Immobilie und der Prüfung durch die Bank ab.
Bei einem Immobilienkauf mit Hypothekenfinanzierung verwendet die Bank ihre Bewertung, um die maximal finanzierbare Summe zu bestimmen. Für das Verhältnis zwischen Kredit und Immobilienwert wird grundsätzlich der niedrigere Wert aus Kaufpreis und Bankbewertung berücksichtigt. Wird beispielsweise ein Kaufpreis von 300.000 Euro vereinbart, die Bank bewertet die Immobilie jedoch mit 280.000 Euro, kann sich die Finanzierung an diesem niedrigeren Wert orientieren. Der Käufer benötigt dann möglicherweise zusätzliches Eigenkapital, um die Differenz zu decken. Dies ist einer der Gründe, warum eine anfängliche Finanzierungszusage nicht automatisch garantiert, dass jede ausgewählte Immobilie zu den erwarteten Bedingungen finanziert werden kann. Vor der Unterzeichnung einer verbindlichen Vereinbarung ist es daher wichtig, die konkreten Konditionen der Bank und die Auswirkungen der Bewertung zu verstehen.
Das kann sinnvoll sein, die konkreten Auswirkungen der geplanten Projekte sollten jedoch untersucht werden. Neue Bauvorhaben können Dienstleistungen, Geschäfte, öffentliche Räume und Verkehrsanbindungen verbessern, gleichzeitig aber auch Verkehr, Parkplatzsituation, Ausblicke oder Lärm verändern. Käufer sollten sich bei den zuständigen Behörden über relevante Bau- und Planungsprojekte informieren und nicht davon ausgehen, dass die heutige Umgebung unverändert bleiben wird. Das ist besonders wichtig, wenn der Angebotspreis der Immobilie teilweise mit einem freien Ausblick oder einer anderen Besonderheit der Umgebung begründet wird. Ein zukünftiges Bauprojekt könnte diesen Vorteil verändern. Die Lage sollte deshalb nicht nur danach beurteilt werden, was heute vorhanden ist, sondern auch danach, welche Entwicklungen für das Gebiet vorgesehen sind.
Das hängt von den Zielen des Käufers und den Bedingungen des Mietverhältnisses ab. Eine vermietete Immobilie sollte nicht genauso bewertet werden wie ein Haus, das sofort bezogen werden kann. Der Käufer sollte den bestehenden Mietvertrag, seine Laufzeit, die Miethöhe, die rechtlichen Bedingungen und die aktuelle Situation kennen. Ein Investor kann ein bestehendes Mietverhältnis als relevantes Merkmal betrachten, während jemand, der selbst in der Immobilie wohnen möchte, andere Anforderungen hat. Vor dem Kauf sollte die vertragliche Situation von einem geeigneten Fachmann geprüft werden. Es sollte nicht davon ausgegangen werden, dass der Erwerb automatisch die Beendigung des Mietverhältnisses oder einen sofortigen Einzug ermöglicht. Die konkreten rechtlichen und vertraglichen Bedingungen müssen vor einer Entscheidung klar sein.
Neben Kaufpreis und Steuern gibt es verschiedene Kosten, die oft erst berücksichtigt werden, nachdem das ursprüngliche Budget bereits festgelegt wurde. Dazu gehören anfängliche Renovierungen, Möbel, Umzugskosten, Versicherungen, Instandhaltung, Condominium-Gebühren und der Austausch technischer Anlagen. Bei Wohnungen können außerordentliche Arbeiten am Gebäude erhebliche zusätzliche Kosten verursachen. Bei Einfamilienhäusern können Garten, Pool, Dach oder Klimatisierung ebenfalls regelmäßige Ausgaben verursachen. Es ist sinnvoll, eine finanzielle Reserve für unerwartete Kosten einzuplanen, insbesondere bei älteren Immobilien. Käufer sollten außerdem berücksichtigen, dass manche Reparaturen am ersten Tag nicht dringend erscheinen, innerhalb der ersten Jahre aber notwendig werden können. Eine realistische Einschätzung der Gesamtkosten reduziert das Risiko, einen zu großen Teil des verfügbaren Budgets ausschließlich für den Kaufpreis einzusetzen.
Beide Optionen können sinnvoll sein. Ein bereits renoviertes Haus ermöglicht einen schnelleren Einzug und reduziert die Unsicherheit über den Umfang notwendiger Arbeiten. Allerdings kann der Kaufpreis bereits einen Teil der vorgenommenen Investitionen widerspiegeln. Der Kauf einer renovierungsbedürftigen Immobilie ermöglicht es dagegen, Grundriss und Ausstattung stärker an die eigenen Wünsche anzupassen, bringt aber Zeitaufwand, Budgetbedarf und das Risiko unvorhergesehener Kosten mit sich. Der Vergleich sollte berücksichtigen, wie viel es kosten würde, eine nicht renovierte Immobilie auf denselben Standard wie ein bereits modernisiertes Objekt zu bringen. Auch Planung, Arbeitskosten, Materialien, mögliche Genehmigungen und die Zeit, in der die Immobilie möglicherweise nur eingeschränkt genutzt werden kann, sollten berücksichtigt werden. Entscheidend ist daher der voraussichtliche Gesamtpreis nach der Renovierung und nicht die Annahme, dass ein niedrigerer Kaufpreis automatisch die wirtschaftlichere Lösung darstellt.
Das könnte Sie auch interessieren


Kontakt
Engel & Völkers Portugal
Av. da Liberdade 196, 7 andar
1250-096 Lissabon, Portugal
Tel: +351 210 200 490