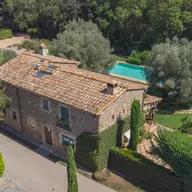
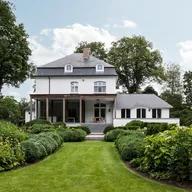
Vale do Lobo, Almancil, Faro Distrikt, Portugal
Magnificent Property with Sea Views and close to the Beach in Vale do Lobo
Preis auf Anfrage
- 12 Schlafzimmer
- 11 Badezimmer
- ~780 m² Wohnfläche
- ~7.220 m² Grundstücksfläche
Die neue GG-Website: Inspirierende Persönlichkeiten, besondere Orte und außergewöhnliche Immobilien Jetzt entdecken
Denken Sie über den Kauf eines Zweitwohnsitzes nach? Entdecken Sie wichtige Faktoren wie Immobilienpreise, Finanzierung, Standort und Renditepotenzial.
Der Kauf eines Zweitwohnsitzes in Portugal ist eine Entscheidung, bei der persönliche, finanzielle und vermögensbezogene Ziele zusammenkommen. Für manche Familien bedeutet er, ein Ferienhaus zu besitzen, in dem sie Wochenenden und Urlaubszeiten verbringen können. Für andere stellt er eine Möglichkeit dar, in eine Immobilie mit Wertsteigerungspotenzial zu investieren oder durch Vermietung zusätzliche Einnahmen zu erzielen. Angesichts steigender Immobilienpreise und unterschiedlicher Finanzierungsbedingungen stellt sich jedoch eine wichtige Frage: Ist jetzt der richtige Zeitpunkt für einen Kauf?
Die Antwort hängt von Faktoren wie der finanziellen Situation, der gewünschten Lage, der geplanten Nutzung und den Erwartungen an die Immobilie ab. Statt zu versuchen, die zukünftige Preisentwicklung vorherzusagen, sollte zunächst geprüft werden, ob der Kauf zur persönlichen Lebenssituation passt. Wer sich einen ersten Überblick verschaffen möchte, kann die Häuser zum Verkauf in Portugal bei Engel & Völkers entdecken und verschiedene Immobilienarten kennenlernen, die sich als Zweitwohnsitz eignen.
Inhaltsverzeichnis
Ist der Kauf eines Zweitwohnsitzes in Portugal weiterhin sinnvoll?
Was passiert derzeit auf dem portugiesischen Immobilienmarkt?
Den Zweck des Zweitwohnsitzes vor der Immobiliensuche festlegen
Wie lässt sich feststellen, ob ein Zweitwohnsitz finanziell tragbar ist?
Finanzierung eines Zweitwohnsitzes: Welche Unterschiede gibt es?
Welche Steuern fallen beim Kauf eines Zweitwohnsitzes an?
Die Kosten eines Zweitwohnsitzes gehen über den Kaufpreis hinaus
Ferienhaus kaufen oder weiterhin eine Unterkunft mieten?
Wo lohnt sich der Kauf eines Zweitwohnsitzes in Portugal?
Wie lässt sich eine Lage vor dem Kauf beurteilen?
Einen neuen oder gebrauchten Zweitwohnsitz kaufen?
Sollte das Wertsteigerungspotenzial die Kaufentscheidung beeinflussen?
Kann ein Zweitwohnsitz Mieteinnahmen generieren?
Wie berechnet man die tatsächliche Rendite eines Zweitwohnsitzes?
Worauf sollte man bei der Besichtigung eines Zweitwohnsitzes achten?
Welche Unterlagen sollten vor dem Kauf geprüft werden?
Jetzt kaufen oder auf sinkende Immobilienpreise warten?
Wann kann es besser sein, den Kauf zu verschieben?
Fünf Fragen, um den richtigen Kaufzeitpunkt zu erkennen
Warum die Wahl der richtigen Immobilie entscheidend ist
Lohnt es sich, jetzt einen Zweitwohnsitz zu kaufen?
Häufig gestellte Fragen
Ein Zweitwohnsitz kann im Laufe des Lebens unterschiedliche Funktionen erfüllen. Zunächst dient er vielleicht als Ferienhaus, das einige Wochen im Jahr genutzt wird. Später kann er zu einer Unterkunft für längere Aufenthalte oder sogar zum Wohnsitz im Ruhestand werden.
Diese Flexibilität ist einer der Gründe, warum der Kauf einer zweiten Immobilie weiterhin auf großes Interesse stößt.
Portugal bietet verschiedene Eigenschaften, die einen solchen Erwerb besonders attraktiv machen können: abwechslungsreiche Landschaften, ein vergleichsweise mildes Klima, Küstenregionen, historische Städte und ländliche Gebiete mit einem vielfältigen Immobilienangebot.
Allerdings sollten die Vorteile einer zweiten Immobilie immer gemeinsam mit den finanziellen und praktischen Verpflichtungen betrachtet werden, die mit dem Eigentum verbunden sind.
Anders als bei einer Urlaubsreise oder einem gelegentlichen Aufenthalt in einer Ferienunterkunft stellt der Kauf eines Hauses eine langfristige Verpflichtung dar. Laufende Kosten entstehen auch dann, wenn die Immobilie gerade nicht genutzt wird.
Deshalb sollte die Entscheidung mit einer einfachen Frage beginnen: Welchen Zweck soll dieser Zweitwohnsitz tatsächlich erfüllen?
Die jüngste Entwicklung der Immobilienpreise gehört zu den wichtigsten Faktoren, die vor dem Kauf eines Zweitwohnsitzes berücksichtigt werden sollten.
Nach Angaben des portugiesischen Statistikamtes Instituto Nacional de Estatística (INE), die im September 2026 veröffentlicht wurden, stieg der Immobilienpreisindex im zweiten Quartal 2026 gegenüber dem Vorjahreszeitraum um 16,5 Prozent.
Besonders deutlich fiel der Anstieg bei Bestandsimmobilien aus, deren Preise im Jahresvergleich um 18 Prozent zunahmen. Die Preise für Neubauimmobilien stiegen dagegen um 12,3 Prozent.
Im selben Quartal wurden 40.142 Wohnimmobilien verkauft. Das entsprach einem Rückgang von 6,4 Prozent gegenüber dem entsprechenden Vorjahreszeitraum.
Diese Zahlen zeigen einen Markt, in dem die Immobilienpreise trotz eines geringeren Transaktionsvolumens weiter gestiegen sind.
Allerdings sollten diese Indikatoren nicht als automatische Vorhersage der zukünftigen Preisentwicklung verstanden werden. Nationale Trends bedeuten außerdem nicht, dass sich alle Regionen, Immobilientypen oder Marktsegmente identisch entwickeln.
Der Markt für Stadtwohnungen kann sich beispielsweise anders verhalten als der Markt für Küstenvillen oder ländliche Ferienimmobilien.
Wer einen Zweitwohnsitz erwerben möchte, sollte deshalb die jeweiligen lokalen Marktbedingungen sorgfältig analysieren.
Der richtige Kaufzeitpunkt hängt möglicherweise stärker davon ab, eine Immobilie mit attraktiven Eigenschaften zu einem marktgerechten Preis zu finden, als davon, den niedrigsten Punkt eines Immobilienmarktzyklus vorherzusagen.
Eine der wichtigsten Entscheidungen sollte bereits vor den ersten Besichtigungen getroffen werden.
Die geplante Nutzung des Zweitwohnsitzes beeinflusst nahezu alle Aspekte des Kaufs, darunter die Lage, den Immobilientyp, das Budget, die Finanzierung und das mögliche Wertsteigerungspotenzial.
Wenn die Freizeitgestaltung im Mittelpunkt steht, sollte die Qualität des Erlebnisses, das die Immobilie bietet, oberste Priorität haben.
Die Entfernung zum Hauptwohnsitz, die Erreichbarkeit und die Verfügbarkeit von Dienstleistungen in der Umgebung können wichtiger sein als die Größe des Hauses.
Ein Zweitwohnsitz, der innerhalb von zwei Stunden erreichbar ist, kann regelmäßig über das gesamte Jahr hinweg genutzt werden. Eine Immobilie, die lange oder kostspielige Anreisen erfordert, wird dagegen möglicherweise nur während längerer Ferienaufenthalte genutzt.
Auch der Wartungsaufwand sollte berücksichtigt werden. Eine Wohnung in einer Wohnanlage mit gemeinschaftlichen Dienstleistungen kann für gelegentliche Aufenthalte praktischer sein als ein freistehendes Haus mit großem Garten und privatem Swimmingpool.
Manche Familien kaufen einen Zweitwohnsitz mit der Absicht, ihn nach dem Eintritt in den Ruhestand häufiger zu nutzen.
In dieser Situation können Eigenschaften, die beim Kauf zunächst zweitrangig erscheinen, später besonders wichtig werden.
Die Nähe zu medizinischer Versorgung, die Barrierefreiheit der Immobilie, ganzjährig geöffnete Geschäfte und die vorhandenen Verkehrsmöglichkeiten sollten bei der Bewertung berücksichtigt werden.
Ein Haus, das sich perfekt für einen zweiwöchigen Sommerurlaub eignet, ist möglicherweise nicht gleichermaßen komfortabel, wenn man dort mehrere Wintermonate verbringen möchte.
Wenn die Immobilie vermietet werden soll, müssen bei der Analyse auch die Nachfrage, saisonale Schwankungen und Betriebskosten berücksichtigt werden.
Mögliche Mieteinnahmen können zur Deckung bestimmter Ausgaben beitragen, sollten jedoch nicht mit garantierten Erträgen verwechselt werden.
Die Lage und der Immobilientyp müssen zur geplanten Vermietungsstrategie passen.
Der Kauf einer zweiten Immobilie erfordert eine andere finanzielle Bewertung als der Erwerb des Hauptwohnsitzes.
Der Käufer hat möglicherweise bereits eine laufende Immobilienfinanzierung, regelmäßige Haushaltsausgaben und weitere finanzielle Verpflichtungen.
Eine zweite Immobilie erhöht zwar das Immobilienvermögen, bringt jedoch gleichzeitig zusätzliche Kosten mit sich.
Vor dem Kauf sollten daher mehrere Fragen beantwortet werden:
Ist ausreichend Eigenkapital für die Anzahlung und die beim Kauf anfallenden Steuern vorhanden?
Gefährdet der Kauf die für Notfälle vorgesehenen Ersparnisse?
Können die laufenden Kosten auch ohne Mieteinnahmen getragen werden?
Welche Auswirkungen hätte ein möglicher Anstieg der Kreditraten?
Könnte die Immobilie mehrere Jahre gehalten werden, ohne dass ein kurzfristiger Verkauf notwendig wird?
Ein Zweitwohnsitz sollte eine Entscheidung sein, die mit der finanziellen Stabilität vereinbar ist, und keine Verpflichtung, für die andere wichtige Bedürfnisse eingeschränkt werden müssen.
Ebenso wichtig ist es, nach dem Kauf über ausreichende liquide Mittel zu verfügen. Eine Immobilie stellt zwar einen Vermögenswert dar, lässt sich jedoch nicht zwangsläufig sofort zum gewünschten Preis verkaufen.
Eine der wichtigsten Fragen für Käufer, die eine Bankfinanzierung benötigen, betrifft die Höhe des möglichen Darlehens.
Nach den makroprudenziellen Empfehlungen der portugiesischen Zentralbank Banco de Portugal sollte die Finanzierung beim Erwerb eines Hauptwohnsitzes in der Regel 90 Prozent des niedrigeren Wertes aus Kaufpreis und bankseitiger Immobilienbewertung nicht überschreiten.
Wenn das Darlehen einem anderen Zweck dient, einschließlich des Erwerbs eines Zweitwohnsitzes, liegt die empfohlene Obergrenze bei 80 Prozent.
Das bedeutet, dass Käufer eines Zweitwohnsitzes grundsätzlich über Eigenkapital in Höhe von mindestens 20 Prozent des von der Bank berücksichtigten Immobilienwertes verfügen sollten. Hinzu kommen die Kaufnebenkosten.
Nehmen wir an, ein Zweitwohnsitz wird für 300.000 Euro angeboten.
Wenn die bankseitige Bewertung dem Kaufpreis entspricht und die Finanzierung 80 Prozent erreicht, könnte das Hypothekendarlehen 240.000 Euro betragen.
Der Käufer müsste die verbleibenden 60.000 Euro aus eigenen Mitteln aufbringen. Zusätzlich fallen Steuern und weitere Ausgaben an.
Liegt die Immobilienbewertung der Bank unter dem vereinbarten Kaufpreis, wird die Finanzierung auf Grundlage dieses niedrigeren Wertes berechnet. Dadurch kann sich der erforderliche Eigenkapitalanteil erhöhen.
Dieses Beispiel dient ausschließlich der Veranschaulichung. Die Kreditgenehmigung hängt auch von der finanziellen Leistungsfähigkeit, der Kredithistorie und den Bedingungen der jeweiligen Bank ab.
Die Wahl des Zinssatzes beeinflusst auch, wie gut sich die monatlichen Kreditraten langfristig planen lassen.
Ein fester Zinssatz bietet während des vereinbarten Zeitraums eine höhere Planungssicherheit. Ein variabler Zinssatz verändert sich entsprechend dem vertraglich festgelegten Referenzindex, der normalerweise an den Euribor gekoppelt ist.
Ein gemischter Zinssatz kombiniert eine anfängliche Festzinsphase mit einer späteren Phase variabler Verzinsung.
Keine dieser Varianten ist grundsätzlich besser als die anderen. Bei der Entscheidung sollten die persönliche Risikobereitschaft, die Kreditlaufzeit und die konkreten Konditionen der Bank berücksichtigt werden.
Es empfiehlt sich, den effektiven Jahreszins, der in Portugal als TAEG bezeichnet wird, sowie den gesamten vom Verbraucher zu zahlenden Betrag zu vergleichen, anstatt ausschließlich auf die beworbene monatliche Kreditrate zu achten.
Die Besteuerung gehört zu den Bereichen, in denen sich der Erwerb eines Zweitwohnsitzes besonders deutlich vom Kauf eines Hauptwohnsitzes unterscheiden kann.
In Portugal unterliegt der Erwerb einer zweiten Immobilie grundsätzlich der Grunderwerbsteuer, die als Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) bezeichnet wird, sowie der Stempelsteuer.
Die IMT wird nach den Vorschriften berechnet, die für die jeweilige Immobilienart, die Lage und den steuerlich maßgeblichen Wert der Transaktion gelten.
Bei einem Zweitwohnsitz, der zu Wohnzwecken bestimmt ist, kommen grundsätzlich die Steuersätze für ausschließlich zu Wohnzwecken genutzte Immobilien zur Anwendung, die nicht als Hauptwohnsitz dienen.
Die steuerliche Bemessungsgrundlage entspricht im Allgemeinen dem höheren von zwei Werten: dem im Kaufvertrag angegebenen Preis oder dem steuerlichen Immobilienwert, der in Portugal als Valor Patrimonial Tributário (VPT) bezeichnet wird.
Die geltenden Steuersätze und Wertgrenzen sollten unmittelbar vor dem Kauf geprüft werden, da sie angepasst werden können.
Beim Erwerb einer Immobilie fällt außerdem Stempelsteuer an, in der Regel in Höhe von 0,8 Prozent des steuerlich maßgeblichen Wertes.
Wenn eine Bankfinanzierung genutzt wird, können zusätzliche steuerliche Belastungen im Zusammenhang mit dem Kredit entstehen. Diese hängen unter anderem von den Eigenschaften und der Laufzeit des Darlehens ab.
Die Befreiung von der IMT und der Stempelsteuer im Rahmen des Programms IMT Jovem richtet sich unter Erfüllung der gesetzlichen Voraussetzungen an berechtigte Käufer bis einschließlich 35 Jahre, die erstmals einen Hauptwohnsitz erwerben.
Der Kauf eines tatsächlichen Zweitwohnsitzes für Urlaub oder gelegentliche Aufenthalte fällt deshalb grundsätzlich nicht unter diese Regelung.
Dieser Unterschied sollte bereits bei der Budgetplanung berücksichtigt werden, da die beim Kauf anfallenden Steuern einen erheblichen Betrag ausmachen können.
Der Kaufpreis macht nur einen Teil der erforderlichen Investition aus.
Ein Zweitwohnsitz verursacht regelmäßige Ausgaben, die unabhängig davon berücksichtigt werden müssen, wie häufig die Immobilie genutzt wird.
Zu diesen Verpflichtungen gehört die kommunale Immobiliensteuer, die in Portugal als Imposto Municipal sobre Imóveis (IMI) bezeichnet wird.
Für städtische Immobilien liegt der allgemeine IMI-Steuersatz in Portugal zwischen 0,3 und 0,45 Prozent des steuerlichen Immobilienwertes. Je nach Situation können besondere Regelungen oder gesetzlich vorgesehene Erhöhungen gelten. Der konkrete Steuersatz wird von der jeweiligen Gemeinde innerhalb der gesetzlichen Grenzen festgelegt.
Neben der IMI müssen Eigentümer auch Gemeinschaftskosten, Versicherungen, Wasser, Strom, Telekommunikation und Instandhaltung berücksichtigen.
Bei Häusern mit Swimmingpool oder Garten können diese Ausgaben besonders hoch ausfallen.
Eine Immobilie, die nur an einzelnen Wochenenden genutzt wird, benötigt trotzdem Reinigung, Belüftung, die Kontrolle technischer Anlagen und die frühzeitige Erkennung möglicher Probleme.
Das jährliche Budget sollte außerdem Rücklagen für unerwartete Reparaturen, den Austausch von Haushaltsgeräten oder Arbeiten am Gebäude enthalten.
Ziel ist es, die tatsächlichen Kosten des Besitzes und der Nutzung zu verstehen und nicht ausschließlich die monatliche Kreditrate zu betrachten.
Der Kauf einer Immobilie ist nicht immer die geeignetste Lösung.
Wer eine bestimmte Region nur ein oder zwei Wochen im Jahr besucht, kann durch die weitere Nutzung von Ferienunterkünften finanziell flexibler bleiben.
Kurzfristig gemietete Unterkünfte ermöglichen es, unterschiedliche Reiseziele kennenzulernen, und vermeiden die dauerhaft anfallenden Instandhaltungskosten einer eigenen Immobilie.
Ein Zweitwohnsitz bietet dagegen Stabilität, individuelle Nutzungsmöglichkeiten und die Freiheit, die Räume nach den eigenen Vorstellungen zu gestalten.
Außerdem entfällt die Notwendigkeit, für jede Reise erneut eine Unterkunft zu suchen. Häufigere Aufenthalte können dadurch einfacher werden.
Bei der Entscheidung sollte berücksichtigt werden, wie oft die Immobilie tatsächlich genutzt werden soll.
Eine praktische Möglichkeit zur Bewertung besteht darin, die voraussichtliche Anzahl der Übernachtungen pro Jahr zu berechnen und die jährlichen Eigentumskosten mit den Ausgaben zu vergleichen, die ansonsten für Unterkünfte entstehen würden.
Dabei sollten weder die Opportunitätskosten des investierten Kapitals noch die Möglichkeit einer Wertsteigerung oder eines Wertverlustes außer Acht gelassen werden.
Ein Immobilienkauf kann Vorteile bieten, die nicht ausschließlich finanzieller Natur sind. Diese sollten jedoch bewusst bewertet werden.
Die Wahl der Lage gehört zu den Entscheidungen mit dem größten Einfluss auf die Nutzungserfahrung und das zukünftige Wertpotenzial einer Immobilie.
Portugal verfügt über Immobilienmärkte mit sehr unterschiedlichen Eigenschaften. Deshalb gibt es keine einzelne Region, die für jeden Käufer gleichermaßen geeignet ist.
Die Algarve ist weiterhin eine gefragte Region für Ferien und Zweitwohnsitze. Das Immobilienangebot reicht von Apartments in Meeresnähe über Villen in Wohngebieten bis hin zu hochwertigen Luxusimmobilien.
Die Nähe zu Stränden, touristische Dienstleistungen und gute Verkehrsanbindungen gehören zu den Faktoren, die berücksichtigt werden sollten.
Allerdings ist es wichtig, die Unterschiede zwischen den einzelnen Orten zu verstehen. Manche Gebiete sind ganzjährig belebt, während andere eine stark saisonabhängige Nachfrage aufweisen.
Gebiete in der Nähe von Lissabon können für Käufer interessant sein, die ihren Zweitwohnsitz mit dem Zugang zu Dienstleistungen, Kultur und städtischen Freizeitmöglichkeiten verbinden möchten.
Cascais beispielsweise weist andere Eigenschaften auf als Orte südlich des Tejo oder Gebiete, die weiter von der Hauptstadt entfernt liegen.
Bei der Auswahl sollten die Fahrzeiten, das verfügbare Immobilienangebot und die geplante Nutzung berücksichtigt werden.
Im Norden Portugals reicht das Angebot von Küstenimmobilien über Häuser in kleineren Ortschaften bis hin zu Immobilien in Bergregionen oder naturnaher Umgebung.
Das Douro-Tal, der Minho und verschiedene Abschnitte der nördlichen Küste können unterschiedliche Käufergruppen ansprechen.
Die geringere Größe mancher Ortschaften kann Ruhe und Erholung bieten. Gleichzeitig wird es dadurch noch wichtiger, die verfügbaren Dienstleistungen, Verkehrsverbindungen und Wartungsanforderungen zu überprüfen.
Der Alentejo kann Käufer anziehen, die Privatsphäre, große Grundstücke und einen ruhigeren Lebensstil schätzen.
Landgüter, traditionelle Wohnhäuser und ländliche Immobilien gehören zum regionalen Angebot.
Beim Erwerb solcher Immobilien ist es besonders wichtig, Zufahrtswege, Wasserversorgung, Grundstückspflege und baurechtliche Rahmenbedingungen zu prüfen.
Die autonomen Regionen Portugals bieten Möglichkeiten für Käufer, die einen Zweitwohnsitz in einer Insellandschaft suchen.
Die Landschaften, das Klima und die Möglichkeiten für längere Aufenthalte können die Attraktivität dieser Reiseziele erhöhen.
Allerdings sollten die Reisekosten, die Verfügbarkeit von Flugverbindungen und die Entfernung zum Hauptwohnsitz in die Entscheidung einfließen.
Die geeignetste Immobilie befindet sich nicht zwangsläufig am liebsten Urlaubsort. Entscheidend ist, dass Lage, Preis und Eigenschaften zum Lebensstil und zu den Zielen des Käufers passen.
Wer eine Region ausschließlich während des Urlaubs besucht, erhält nur einen begrenzten Eindruck von den tatsächlichen Lebensbedingungen.
Ein Ort, der im Sommer sehr belebt ist, kann im Winter deutlich ruhiger werden. Für manche Käufer ist das ein Vorteil, für andere möglicherweise weniger attraktiv.
Vor einer Entscheidung empfiehlt es sich deshalb, die Region zu verschiedenen Jahreszeiten zu besuchen und die Bedingungen des Alltags zu beurteilen.
Die Verfügbarkeit von Supermärkten, Apotheken, medizinischen Einrichtungen, Restaurants und öffentlichen Verkehrsmitteln sollte überprüft werden.
Auch die Qualität der Zufahrtswege sollte während besonders verkehrsreicher Zeiten beurteilt werden.
In Küstenregionen kann die Nähe zum Meer ein wichtiger Vorteil sein. Gleichzeitig sollten mögliche Auswirkungen von Feuchtigkeit, Korrosion und anderen Umweltfaktoren berücksichtigt werden.
In ländlichen Gebieten können die Pflege der Vegetation, das Waldbrandrisiko und die Instandhaltung von Zufahrtswegen besonders relevant sein.
Eine gute Lage sollte sowohl nach der Qualität des Urlaubserlebnisses als auch danach beurteilt werden, wie einfach sich die Immobilie ganzjährig nutzen und unterhalten lässt.
Der portugiesische Markt bietet sowohl Neubauimmobilien als auch Bestandsimmobilien. Beide Optionen besitzen Eigenschaften, die sorgfältig gegeneinander abgewogen werden sollten.
Ein Neubau kann energieeffiziente Lösungen, moderne Ausstattung und einen geringeren unmittelbaren Wartungsbedarf bieten.
Allerdings kann der Kaufpreis höher liegen. Außerdem können Wartezeiten entstehen, wenn das Gebäude noch nicht fertiggestellt ist.
Ein bestehender Zweitwohnsitz bietet möglicherweise eine größere Auswahl an Standorten, Wohnflächen und Architekturstilen.
In bestimmten Regionen befinden sich ältere Immobilien in etablierten Wohngebieten, in der Nähe historischer Stadtzentren oder von Stränden, an denen nur begrenzte Möglichkeiten für Neubauprojekte bestehen.
Dafür müssen der Erhaltungszustand, die Energieeffizienz und mögliche Renovierungskosten besonders sorgfältig geprüft werden.
Beim Kauf einer noch im Bau befindlichen Immobilie sollten die Vertragsbedingungen, die vorgesehenen Fertigstellungstermine und die Risiken möglicher Verzögerungen verstanden werden.
Wer den Kauf einer neu errichteten Immobilie erwägt, kann sich über die wichtigsten Kriterien zur Auswahl von Wohnungen im Bau in Portugal informieren und so eine fundiertere Entscheidung treffen.
Ein Zweitwohnsitz kann einen wichtigen Bestandteil des Familienvermögens darstellen. Eine zukünftige Wertsteigerung sollte jedoch niemals als garantiert betrachtet werden.
Die Entwicklung des Immobilienwertes hängt von Faktoren wie Lage, Angebot, Nachfrage, wirtschaftlichen Bedingungen, Immobilienqualität und regionaler Entwicklung ab.
Ein Haus in einer Gegend mit etablierten Verkehrsverbindungen und ganzjährig verfügbaren Dienstleistungen kann andere Nachfrageeigenschaften aufweisen als eine Immobilie in einem stark saisonabhängigen Ferienort.
Wichtig ist auch, zwischen nominaler Wertsteigerung und tatsächlicher Investitionsrendite zu unterscheiden.
Steigt der Wert einer Immobilie im Laufe der Jahre, sollte dieser Zuwachs unter Berücksichtigung der Erwerbssteuern, jährlichen Ausgaben, Wartungskosten, Renovierungen und möglichen Kosten eines späteren Verkaufs bewertet werden.
Ein auf den ersten Blick attraktiver Wertzuwachs kann deutlich geringer ausfallen, sobald sämtliche Ausgaben berücksichtigt werden.
Deshalb sollte das wichtigste Kaufkriterium weiterhin sein, wie gut die Immobilie zu den persönlichen Zielen und finanziellen Möglichkeiten des Käufers passt.
Einer der häufig genannten Vorteile eines Zweitwohnsitzes besteht darin, während der Zeiten, in denen der Eigentümer die Immobilie nicht selbst nutzt, Einnahmen durch Vermietung erzielen zu können.
Diese Möglichkeit kann helfen, einen Teil der laufenden Kosten zu decken, insbesondere in Regionen mit touristischer oder langfristiger Wohnraumnachfrage.
Die Rentabilität hängt jedoch von verschiedenen Faktoren ab und erfordert eine realistische Einschätzung.
Eigentümer sollten die erwartete Auslastung, Mietpreise, Provisionen von Plattformen oder Vermittlern, Reinigungskosten, Instandhaltung und anfallende Steuern berücksichtigen.
Wichtig ist außerdem, zu entscheiden, ob die Immobilie langfristig, für befristete Aufenthalte oder als touristische Unterkunft vermietet werden soll.
In Portugal unterliegt die touristische Kurzzeitvermietung, die als Alojamento Local (AL) bezeichnet wird, einem eigenen rechtlichen Rahmen.
Das Gesetzesdekret Nr. 76/2024 führte bedeutende Änderungen ein, darunter Anpassungen bei den Registrierungsanforderungen und den Zuständigkeiten der Gemeinden.
Kommunale Behörden können besondere Vorschriften und Beschränkungen festlegen. Deshalb sollte die Zulässigkeit der touristischen Nutzung für den konkreten Standort überprüft werden.
In einer Aktualisierung vom September 2026 erläuterte das Portal gov.pt, dass die Registrierung eines Alojamento Local über ein Verfahren der vorherigen Mitteilung mit gesetzlich festgelegter Frist erfolgt. Für mögliche Einwände der Gemeinde können unterschiedliche Fristen gelten.
Bevor ein Zweitwohnsitz mit der Absicht gekauft wird, ihn touristisch zu vermieten, muss deshalb bestätigt werden, dass die geplante Nutzung rechtlich zulässig ist.
Ein Kauf auf Grundlage prognostizierter Mieteinnahmen, ohne diese Voraussetzungen zu prüfen, kann die Wirtschaftlichkeit der Investition gefährden.
Die Rentabilität einer vermieteten Immobilie sollte anhand der Einnahmen und Ausgaben bewertet werden und nicht nur anhand des potenziellen Buchungsvolumens.
Nehmen wir an, ein Zweitwohnsitz erzielt jährlich 12.000 Euro an Bruttomieteinnahmen.
Dieser Betrag entspricht nicht dem Gewinn des Eigentümers.
Davon müssen unter anderem Instandhaltung, Reinigung, Gemeinschaftskosten, Versicherungen, Steuern, Verwaltungsgebühren und weitere anfallende Ausgaben berücksichtigt werden.
Zur Berechnung der Nettorendite muss der nach Abzug der Kosten tatsächlich verfügbare Betrag ins Verhältnis zum investierten Kapital gesetzt werden.
Auch Leerstandszeiten und mögliche außergewöhnliche Ausgaben sollten eingeplant werden.
Eine vorsichtige Bewertung sollte verschiedene Szenarien umfassen: ein günstiges Szenario, ein mittleres Szenario und eines, in dem die Nachfrage unter den Erwartungen bleibt.
Der Zweitwohnsitz sollte finanziell tragbar bleiben, selbst wenn die Mieteinnahmen niedriger ausfallen als ursprünglich prognostiziert.
Bei der Besichtigung einer Ferienimmobilie sollten nicht nur das äußere Erscheinungsbild und die Umgebung beurteilt werden.
Ein Haus kann während einer Sommerbesichtigung ideal erscheinen, zu anderen Jahreszeiten jedoch weniger praktische Eigenschaften aufweisen.
Wichtig ist es, den Zustand der Wände, mögliche Feuchtigkeitsspuren, die Qualität der Fenster, die Belüftung und die Wärmedämmung zu überprüfen.
Auch die Ausrichtung zur Sonne kann den Wohnkomfort erheblich beeinflussen.
Ein Haus mit großen Glasflächen und unzureichendem Sonnenschutz kann in den wärmeren Monaten eine intensivere Nutzung der Klimaanlage erfordern.
Bei Wohnungen sollten der Zustand der Gemeinschaftsflächen und mögliche geplante Arbeiten am Gebäude überprüft werden.
Bei freistehenden Häusern verdienen das Dach, Entwässerungssysteme, Swimmingpools und Außenbereiche besondere Aufmerksamkeit.
Ein weiterer wichtiger Punkt ist die Sicherheit während längerer Abwesenheitszeiten.
Eine Immobilie, die nur gelegentlich genutzt wird, kann von Sicherheitslösungen, Wartungsdiensten und lokaler Betreuung profitieren. Die damit verbundenen Kosten sollten jedoch im Budget berücksichtigt werden.
Die Dokumentation ist entscheidend, um den rechtlichen Status und die Eigenschaften der Immobilie zu bestätigen.
Zu den üblicherweise relevanten Unterlagen gehören die dauerhafte Grundbuchbescheinigung, der steuerliche Immobilienregisterauszug, der Energieausweis und verfügbare baurechtliche Dokumente.
Auch bestehende Hypotheken, Pfändungen, Dienstbarkeiten oder andere Belastungen sollten überprüft werden.
Wenn die Immobilie Teil einer Eigentümergemeinschaft ist, empfiehlt es sich, die regelmäßigen Gemeinschaftskosten, mögliche Schulden und geplante außergewöhnliche Instandhaltungsmaßnahmen zu analysieren.
Nicht genehmigte Bauarbeiten oder Abweichungen zwischen registrierten Flächen und dem tatsächlichen Zustand der Immobilie können zusätzliche Klärungen erfordern.
Obwohl die Gesetzesänderungen von 2024 bestimmte Verfahren zur Eigentumsübertragung vereinfacht haben, bleibt die Überprüfung der baurechtlichen Situation wichtig.
Käufer sollten genau verstehen, welche Immobilie sie erwerben und unter welchen rechtlichen Bedingungen diese genutzt werden darf.
Diese Frage gehört zu den schwierigsten überhaupt.
Auf einem Markt, auf dem die Preise deutlich gestiegen sind, kann es verlockend erscheinen, den Kauf zu verschieben und auf eine Preiskorrektur zu hoffen.
Es gibt jedoch keine Garantie dafür, dass die Preise in einer bestimmten Region sinken oder dass eine mögliche Preissenkung mit der Verfügbarkeit der gewünschten Immobilienart zusammenfällt.
Ebenso ist es möglich, dass die Preise stabil bleiben, weiter steigen oder sich je nach Standort unterschiedlich entwickeln.
Ausschließlich auf einen allgemeinen Preisrückgang zu warten, ist deshalb möglicherweise keine geeignete Strategie.
Ein fundierterer Ansatz besteht darin, ein Budget festzulegen, die aktuellen Marktpreise zu analysieren und Immobilien zu beobachten, die bestimmte Kriterien erfüllen.
Wenn eine Immobilie mit seltenen Eigenschaften, einem marktgerechten Preis und günstigen Finanzierungsmöglichkeiten verfügbar wird, kann ein Kauf sinnvoll sein.
Wenn der Erwerb dagegen von einer finanziell sehr anspruchsvollen Finanzierung oder unsicheren zukünftigen Einnahmen abhängt, kann es vernünftiger sein, die Entscheidung zu verschieben.
Der richtige Zeitpunkt sollte sich aus dem Zusammenspiel einer geeigneten Immobiliengelegenheit und einer soliden finanziellen Vorbereitung ergeben.
Es gibt Situationen, in denen Warten die geeignetere Entscheidung ist, selbst wenn der Wunsch nach einem Zweitwohnsitz groß ist.
Unzureichendes Eigenkapital für die Anzahlung, fehlende finanzielle Rücklagen oder eine hohe bestehende Verschuldung können darauf hinweisen, dass zunächst die persönlichen Finanzen neu organisiert werden sollten.
Es empfiehlt sich auch, die Entscheidung zu verschieben, wenn noch erhebliche Zweifel an der gewünschten Lage bestehen.
Eine Immobilie in einer Region zu kaufen, nur weil man dort einen schönen Urlaub verbracht hat, reicht möglicherweise nicht aus, um eine langfristige Investition zu rechtfertigen.
Auch fehlende Klarheit über die geplante Nutzung stellt ein Risiko dar.
Ein Haus, das für die Familie gekauft wird, verfügt möglicherweise nicht über die Eigenschaften, die erforderlich wären, um die ursprünglich erwarteten Mieteinnahmen zu erzielen.
Ebenso können Käufe, die ausschließlich aus Angst vor weiter steigenden Preisen erfolgen, zu übereilten Entscheidungen führen.
Ein Zweitwohnsitz sollte Freiheit und Lebensqualität bieten und nicht zu einer dauerhaften finanziellen Belastung werden.
Vor dem Kauf kann es hilfreich sein, die persönliche Situation anhand von fünf grundlegenden Fragen zu bewerten.
Werde ich diese Immobilie regelmäßig nutzen? Die erwartete Nutzung sollte den finanziellen und praktischen Aufwand rechtfertigen, der mit dem Eigentum verbunden ist.
Kann ich sämtliche Ausgaben auch ohne Mieteinnahmen tragen? Der Kauf ist nachhaltiger, wenn mögliche Mieteinnahmen als zusätzlicher Vorteil und nicht als zwingende Voraussetzung betrachtet werden.
Kenne ich die Lage wirklich gut? Eine fundierte Entscheidung sollte unterschiedliche Jahreszeiten, die Erreichbarkeit und verfügbare Dienstleistungen berücksichtigen.
Entspricht der Preis den Marktbedingungen? Eine professionelle und fundierte Bewertung kann das Risiko reduzieren, mehr als den angemessenen Marktwert zu bezahlen.
Möchte ich die Immobilie mehrere Jahre behalten? Eine längere Haltedauer kann helfen, die anfänglichen Erwerbskosten zu rechtfertigen und die Abhängigkeit von kurzfristigen Marktschwankungen zu reduzieren.
Diese Fragen ersetzen keine vollständige finanzielle und rechtliche Prüfung. Sie können jedoch dabei helfen festzustellen, ob der Erwerb mit den persönlichen und familiären Zielen übereinstimmt.
Die Entscheidung für einen Zweitwohnsitz sollte nicht ausschließlich auf den allgemeinen Marktbedingungen beruhen.
Zwei Häuser mit ähnlichen Preisen können aufgrund ihrer Lage, ihres Erhaltungszustands, ihrer Wartungskosten und ihrer Nutzungsmöglichkeiten sehr unterschiedliche Kaufgelegenheiten darstellen.
Eine spezialisierte Immobilienberatung kann helfen, passende Objekte zu identifizieren und die Unterschiede zwischen den verfügbaren Alternativen besser zu verstehen.
Bei einem Zweitwohnsitz können Faktoren wie die einfache Organisation der Instandhaltung aus der Ferne, die Qualität der Umgebung und die ganzjährige Nutzbarkeit besonders wichtig sein.
Engel & Völkers bietet eine vielfältige Auswahl an Wohnimmobilien zum Kauf in Portugal, sodass Interessenten verschiedene Standorte, Immobilientypen und Eigenschaften vergleichen können.
Bei der Auswahl sollten Immobilien bevorzugt werden, die nicht nur zum Zeitpunkt des Kaufs, sondern auch in den folgenden Jahren den persönlichen Anforderungen entsprechen.
Der Kauf eines Zweitwohnsitzes kann weiterhin sinnvoll sein, wenn finanzielle Stabilität vorhanden ist, der gewünschte Immobilienmarkt gut verstanden wird und klare Ziele für die Nutzung bestehen.
Die jüngsten Preissteigerungen unterstreichen, wie wichtig es ist, übereilte Entscheidungen zu vermeiden und jede Kaufgelegenheit individuell zu bewerten. Ein Verständnis der Marktindikatoren kann zu einer fundierteren Entscheidung beitragen. Die Engel & Völkers Marktstudie bietet Informationen über relevante Trends und Entwicklungen des portugiesischen Immobilienmarktes und hilft Käufern dabei, die Bedingungen in unterschiedlichen Regionen besser einzuordnen.
Statt nach einer allgemeingültigen Antwort auf die Frage nach dem besten Kaufzeitpunkt zu suchen, sollte die Priorität darin bestehen, die richtige Immobilie am passenden Standort und innerhalb eines finanziell tragbaren Budgets zu finden. Wer den Kauf eines Zweitwohnsitzes erwägt, kann die Immobilienangebote von Engel & Völkers entdecken und sich professionell begleiten lassen, um aus diesem Vorhaben eine fundierte Entscheidung zu machen, die den persönlichen Bedürfnissen entspricht.
IMMOBILIEN IN PORTUGAL
Vale do Lobo, Almancil, Faro Distrikt, Portugal
Preis auf Anfrage
Quinta do Lago, Almancil, Faro Distrikt, Portugal
Preis auf Anfrage
Centro Historico, Cascais, Lissabon, Portugal
Preis
22.000.000 €
Porto, Distrikt Porto, Portugal
Preis auf Anfrage
Albufeira, Faro Distrikt, Portugal
Preis
18.500.000 €
Faro, Faro Distrikt, Portugal
Preis
18.000.000 €
Carnaxide, Lissabon, Portugal
Preis
17.000.000 €
Quinta do Lago, Almancil, Faro Distrikt, Portugal
Preis
15.750.000 €
Quinta do Lago, Almancil, Faro Distrikt, Portugal
Preis auf Anfrage
Als Hauptwohnsitz gilt grundsätzlich die Immobilie, die entsprechend den geltenden gesetzlichen Voraussetzungen als gewöhnlicher und dauerhafter Wohnsitz des Haushalts genutzt wird. Ein Zweitwohnsitz ist dagegen eine Immobilie, die für Urlaub, Wochenenden, gelegentliche Aufenthalte oder andere Zwecke genutzt wird, die nicht dem Hauptwohnsitz entsprechen. Diese Unterscheidung hat wichtige Folgen, insbesondere für die Finanzierung und Besteuerung. Die Kreditbedingungen können unterschiedlich sein, und bestimmte Steuervergünstigungen sind dem Erwerb eines Hauptwohnsitzes vorbehalten. Wichtig ist außerdem, dass die Einordnung nicht ausschließlich von der Bezeichnung abhängt, die der Eigentümer verwendet, sondern von der tatsächlichen Nutzung und der Erfüllung der gesetzlichen Voraussetzungen. Vor dem Kauf sollten deshalb die beabsichtigte Nutzung und die entsprechende rechtliche Einstufung geklärt werden.
Ja. Eine Person kann zwei Immobilienkredite für den Erwerb unterschiedlicher Objekte besitzen, sofern die Voraussetzungen der jeweiligen Banken erfüllt werden. Die Genehmigung einer zweiten Finanzierung hängt von den Einkünften, bestehenden finanziellen Verpflichtungen, der Kredithistorie und der Rückzahlungsfähigkeit ab. Die Bank berücksichtigt bereits laufende Kreditraten bei der Beurteilung der Gesamtverschuldung. Darüber hinaus gilt für die Finanzierung eines Zweitwohnsitzes grundsätzlich die empfohlene Obergrenze von 80 Prozent des niedrigeren Wertes aus Kaufpreis und bankseitiger Immobilienbewertung. Ein bereits bestehender Immobilienkredit verhindert also nicht automatisch die Aufnahme eines weiteren Darlehens. Er kann jedoch die maximal mögliche Kreditsumme reduzieren und einen höheren Eigenkapitalanteil erforderlich machen.
Es gibt keinen allgemeinen IMI-Steuersatz, der ausschließlich deshalb gilt, weil eine Immobilie als Zweitwohnsitz genutzt wird. Die Steuer hängt grundsätzlich vom steuerlichen Immobilienwert und dem von der Gemeinde festgelegten Steuersatz ab. Besondere Vergünstigungen, Erhöhungen oder andere gesetzliche Regelungen können jedoch Anwendung finden. Der wichtigste Unterschied kann beim Zugang zu bestimmten Steuerbefreiungen entstehen, die häufig an die Nutzung als Hauptwohnsitz und weitere Voraussetzungen gebunden sind. Ein Zweitwohnsitz erfüllt diese Bedingungen möglicherweise nicht. Auch die zusätzliche kommunale Immobiliensteuer AIMI sollte berücksichtigt werden, wenn der Immobilienbesitz des Eigentümers unter die entsprechenden gesetzlichen Besteuerungsregeln fällt. Vor dem Kauf empfiehlt es sich, den steuerlichen Immobilienwert zu überprüfen und die voraussichtliche jährliche Steuerbelastung zu berechnen.
Ja, sofern die Immobilie tatsächlich die Voraussetzungen für eine Nutzung als gewöhnlicher Wohnsitz erfüllt und die geltenden administrativen und steuerlichen Verpflichtungen eingehalten werden. Diese Änderung kann für Personen relevant sein, die ursprünglich ein Ferienhaus gekauft haben und später dauerhaft dort wohnen möchten. Die Änderung des Nutzungszwecks bedeutet jedoch nicht, dass sämtliche Steuervergünstigungen, die mit dem ursprünglichen Erwerb eines Hauptwohnsitzes verbunden sind, rückwirkend angewendet werden können. Außerdem können Auswirkungen auf die Immobilienfinanzierung und die zukünftige Besteuerung entstehen. Bevor die Änderung vorgenommen wird, sollten die Anforderungen bei den zuständigen Behörden bestätigt und die individuellen steuerlichen Folgen geprüft werden.
Die Entscheidung hängt von der verfügbaren Liquidität, den Finanzierungskosten und den finanziellen Zielen des Käufers ab. Ein Kauf ohne Kredit vermeidet Zinskosten und monatliche Darlehensraten, erfordert jedoch den Einsatz eines erheblichen Teils des verfügbaren Kapitals. Eine Immobilienfinanzierung ermöglicht es dagegen, einen Teil der Liquidität zu erhalten, erhöht aber die Gesamtkosten des Erwerbs. Wichtig ist es, die Zinssätze, vertraglichen Nebenkosten und die langfristige Tragbarkeit der Kreditraten zu beurteilen. Außerdem sollte eine finanzielle Reserve für unvorhergesehene Ausgaben bestehen bleiben. Die beste Lösung ist nicht zwangsläufig diejenige mit dem geringstmöglichen Darlehen, sondern diejenige, die ein angemessenes Gleichgewicht zwischen Vermögen, Liquidität, Risiko und finanzieller Stabilität ermöglicht.
Ja, sofern die geplante Vermietungsform den geltenden gesetzlichen Vorschriften entspricht. Der rechtliche Rahmen kann unterschiedlich sein, je nachdem, ob die Immobilie langfristig zu Wohnzwecken vermietet oder für die vorübergehende touristische Beherbergung genutzt wird. Im Fall des Alojamento Local gelten besondere Anforderungen an Registrierung, Mitteilung und Betrieb sowie mögliche kommunale Beschränkungen. Eigentümer sollten die geltenden Vorschriften bestätigen, bevor sie ihre Immobilie auf Buchungsplattformen anbieten. Darüber hinaus müssen die Besteuerung der Mieteinnahmen, steuerliche Meldepflichten und Verwaltungskosten berücksichtigt werden. Die Tatsache, dass eine Immobilie nur gelegentlich vom Eigentümer genutzt wird, bedeutet nicht automatisch, dass sie ohne Erfüllung der entsprechenden Anforderungen touristisch vermietet werden darf.
Ein Zweitwohnsitz in Meeresnähe kann Vorteile für die persönliche Nutzung bieten und für bestimmte Käufergruppen interessant sein. Die Nähe zum Strand garantiert jedoch weder eine Wertsteigerung noch eine rentable Vermietung. Die Erreichbarkeit, vorhandene Dienstleistungen, der Erhaltungszustand, die ganzjährige Nachfrage und die Wartungskosten sind ebenso wichtige Faktoren. In Küstenregionen können Feuchtigkeit, Korrosion und bestimmte Umweltrisiken den Instandhaltungsaufwand erhöhen. Außerdem sollte der Angebotspreis mit vergleichbaren Immobilien geprüft werden. Bei einem Kauf, der hauptsächlich der Freizeitgestaltung dient, kann die gebotene Lebensqualität einen Teil der Investition rechtfertigen. Dieser persönliche Nutzen sollte jedoch klar von der erwarteten finanziellen Rendite unterschieden werden.
Ja. Der gemeinschaftliche Erwerb einer Immobilie kann es Familienmitgliedern oder anderen Personen ermöglichen, die anfängliche Investition und die laufenden Kosten untereinander aufzuteilen. Allerdings sollten die Verantwortlichkeiten jedes Eigentümers im Voraus klar festgelegt werden. Fragen zur Kostenverteilung, zu den Nutzungszeiten, zu Entscheidungen über Renovierungsarbeiten und zu den Bedingungen eines späteren Verkaufs sollten bereits vor dem endgültigen Vertragsabschluss besprochen werden. Es empfiehlt sich auch festzulegen, was passiert, wenn ein Miteigentümer seinen Anteil verkaufen möchte oder nicht mehr zu den laufenden Ausgaben beiträgt. Obwohl ein gemeinsamer Kauf den Erwerb einer attraktiveren Immobilie erleichtern kann, erfordert er eine gute Kommunikation und eindeutige Regeln. Rechtliche Beratung kann helfen, die Vereinbarung sinnvoll zu gestalten und zukünftige Konflikte zu vermeiden.
Das könnte Sie auch interessieren
Kontakt
Engel & Völkers Portugal
Av. da Liberdade 196, 7 andar
1250-096 Lissabon, Portugal
Tel: +351 210 200 490