
Kostenlosen Investment-Guide erhalten
Erfahren Sie, wie Sie Ihre Rendite maximieren und fundierte Entscheidungen auf dem Immobilienmarkt in Dubai treffen.

Wichtigste Erkenntnisse:
Zero-Down-Payment-Immobilien in Dubai bleiben äußerst selten, wobei die meisten Angebote an bestimmte Bedingungen oder alternative Zahlungsstrukturen geknüpft sind
Für bezugsfertige Immobilien benötigen die meisten Käufer gemäß den Hypothekenvorschriften der VAE eine Anzahlung von mindestens 20–30 % sowie zusätzliche DLD- und Transaktionsgebühren
Projektentwickler bieten zunehmend Anreize wie niedrige Anfangszahlungen, flexible Zahlungspläne und Übernahmen der DLD-Gebühren, um die anfänglichen Kosten zu reduzieren
Käufer sollten sich auf renommierte Projektentwickler und transparente Zahlungsstrukturen konzentrieren, statt auf unrealistische Zero-Down-Payment-Angebote
Kann man in Dubai wirklich eine Immobilie ohne Anzahlung kaufen? Für die meisten Käufer lautet die Antwort: nein. Echte Zero-Down-Payment-Immobilien sind weiterhin äußerst selten, und entsprechend beworbene Angebote basieren häufig auf bestimmten Bedingungen oder alternativen Zahlungsstrukturen statt auf einem tatsächlichen Kauf ohne Eigenkapital.
Allerdings gibt es Möglichkeiten, die anfänglich erforderlichen Zahlungen zu reduzieren. Einige Projektentwickler bieten niedrigere Anfangszahlungen, verlängerte Ratenpläne, Post-Handover-Optionen oder Anreize wie die teilweise oder vollständige Übernahme von Gebühren des Dubai Land Department (DLD).
Entscheidend ist, zwischen einer echten Immobilie ohne Anzahlung und einem flexiblen Zahlungsplan zu unterscheiden. Dieser Leitfaden erklärt, wie solche Angebote funktionieren, welche Risiken Käufer beachten sollten und welche realistischeren Alternativen 2026 in Dubai verfügbar sind.
Inhaltsverzeichnis
Verständnis von Immobilienangeboten ohne Anzahlung in Dubai
Vorteile des Immobilienkaufs ohne Anzahlung
Nachteile des Immobilienkaufs ohne Anzahlung
Möglichkeiten, eine Immobilie in Dubai mit keiner oder minimaler Anzahlung zu kaufen
Risiken und Überlegungen vor dem Abschluss
Entwickler & Projekte mit 0 % Anzahlung
Aktualisierte Zusammenfassung
Eine Immobilie ohne Anzahlung in Dubai bezieht sich typischerweise auf ein Angebot, bei dem Käufer ein Haus sichern können, ohne eine Vorauszahlung zu leisten. Solche Modelle klingen besonders für Erstkäufer attraktiv, doch es gibt mehrere wichtige Aspekte zu beachten.
In Dubai lassen sich Immobilienkäufe im Allgemeinen in zwei Kategorien einteilen:
Sekundärmarkt-Immobilien: Bereits fertiggestellte Häuser, die in der Regel mit einer Hypothek oder vollständiger Barzahlung gekauft werden.
Off-Plan-Immobilien: Immobilien, die sich noch in der Planungsphase oder im Bau befinden, oft mit vom Entwickler angebotenen Zahlungsplänen.
In diesem Leitfaden sehen wir uns an, wie sich Modelle ohne Anzahlung auf beide Kategorien anwenden lassen.
Die potenziellen Vorteile, die häufig mit dem Kauf einer Immobilie ohne Anzahlung in Dubai genannt werden:
Keine hohen Anfangsersparnisse erforderlich
Einfacherer Einstieg für Erstkäufer
Flexibilität, das Geld anderweitig zu nutzen
Diese Vorteile sind jedoch meist theoretischer Natur. In der Praxis sind Immobilienangebote ohne Anzahlung selten oder mit erheblichen Nachteilen verbunden.
Die möglichen Nachteile beim Kauf eines Hauses ohne Anzahlung können erheblich sein:
Für die meisten Käufer ist es nicht möglich, eine Immobilie am Sekundärmarkt mithilfe einer Hypothek ohne Anzahlung zu erwerben. Grund dafür sind die Vorschriften der Zentralbank der VAE, die von ausländischen Käufern eine Mindestanzahlung für Hypotheken verlangen:
20 % bei Immobilien unter 5 Millionen AED
30 % bei Immobilien über 5 Millionen AED
Zusätzlich müssen Käufer eine Gebühr von 4 % an das Dubai Land Department (DLD) sowie weitere Transaktionskosten zahlen. Hypotheken ohne Anzahlung sind nur möglich für:
Staatsangehörige der VAE im Rahmen bestimmter staatlicher Wohnprogramme
Mitarbeiter ausgewählter staatsnaher Institutionen mit speziellen Hypothekenkonditionen
Für alle anderen ist eine Immobilie mit Hypothek und ohne Anzahlung keine realistische Option.
Einige Entwickler bewerben Off-Plan-Projekte mit Angeboten ohne Anzahlung. Doch:
Diese stammen oft von unbekannten Entwicklern ohne zuverlässige Erfolgsbilanz
Die Immobilienpreise sind häufig überhöht
Die Projekte befinden sich oft in weniger gefragten Lagen
Es besteht ein höheres Risiko, dass der Bau verzögert wird oder qualitative Mängel auftreten
Im Allgemeinen ist es ratsamer, mit seriösen Entwicklern zusammenzuarbeiten, die transparente Zahlungspläne mit 10 %–20 % Anzahlung anbieten.
Manche Käufer ziehen es in Betracht, einen persönlichen Kredit aufzunehmen, um die Anzahlung zu finanzieren. Technisch gesehen ließe sich so der gesamte Kaufpreis leihen, um eine Immobilie ohne Anzahlung zu erwerben. Allerdings widerspricht dies meist den Bedingungen der Kreditgeber und kann führen zu:
Hohen Zinszahlungen, die die Gesamtkosten des Darlehens erheblich erhöhen
Höheren monatlichen Verpflichtungen und größerem finanziellem Druck
Geringeren Chancen auf Hypothekenbewilligung wegen ungünstigem Schulden-Einkommens-Verhältnis
Kurz gesagt: Diese Vorgehensweise ist nicht zu empfehlen.
Erfahren Sie, wie Sie Ihre Rendite maximieren und fundierte Entscheidungen auf dem Immobilienmarkt in Dubai treffen.
Wenn Sie sich damit beschäftigen, wie man ein Haus ohne Anzahlung kaufen kann, gibt es einige Optionen, die die Anzahlung reduzieren können – auch wenn sie sie selten vollständig eliminieren.
Einige Entwickler bieten Zahlungspläne nach Übergabe an, bei denen der Großteil des Preises in Raten nach dem Einzug gezahlt wird. Dennoch ist meist eine Anzahlung von 5 %–20 % sowie Zahlungen während der Bauphase erforderlich.
Mietkauf ermöglicht es Mietern, einen Teil der Mietzahlungen auf den späteren Kauf anzurechnen. Obwohl theoretisch attraktiv, gelten diese Modelle häufig nur für bestimmte Einheiten und haben folgende Nachteile:
Lange Bindungsdauer erforderlich
Eingeschränkte Verfügbarkeit
Weniger vorteilhaft als klassischer Immobilienkauf
Ein Kauf zusammen mit einem Freund oder Familienmitglied kann die Belastung durch die Anzahlung senken. Allerdings sind rechtliche Vereinbarungen sowie eine klare Exit-Strategie notwendig.
Seriöse Entwickler bieten Zahlungsmodelle wie 10/90 oder 20/80 an – geringe Vorauszahlung, der Rest bei oder nach Übergabe. Auch wenn es keine echte Nullanzahlung ist, reduzieren sie die Anfangskosten erheblich, ohne auf Qualität oder Lage zu verzichten.
Wenn Sie verstehen wollen, wie man in Dubai ohne Anzahlung eine Immobilie kauft, sollten Sie folgende Fragen beachten:
Zahlen Sie möglicherweise über dem Marktwert für die vermeintliche Bequemlichkeit?
Können Sie die monatlichen Zahlungen problemlos leisten?
Ist der Entwickler erfahren, zuverlässig und finanziell abgesichert?
Gibt es versteckte Gebühren oder einschränkende Klauseln?
Holen Sie sich immer professionelle Beratung und prüfen Sie Angebote genau, bevor Sie einem scheinbar „zu guten“ Angebot zustimmen.
Stand Mitte 2026 bleiben echte Zero-Down-Payment-Immobilien in Dubai äußerst begrenzt. Während einige Angebote damit beworben werden, dass keine anfängliche Zahlung erforderlich ist, sollten Käufer die vollständige Zahlungsstruktur, den Kaufpreis, die Reputation des Entwicklers und die Vertragsbedingungen sorgfältig prüfen.
In vielen Fällen umfassen realistischere Anreize:
Niedrigere Reservierungszahlungen
Flexible, an den Baufortschritt gekoppelte Zahlungspläne
Post-Handover-Zahlungsoptionen
Teilweise oder vollständige Übernahme der DLD-Gebühren
Zeitlich begrenzte Entwickleraktionen
Diese Anreize können die anfänglichen Kosten beim Immobilienkauf reduzieren, ohne die Risiken einzugehen, die teilweise mit unrealistischen Zero-Down-Payment-Angeboten verbunden sind.
Führende Entwickler wie Emaar, Sobha, Nakheel und andere etablierte Namen verlangen in der Regel weiterhin eine Anfangszahlung. Dafür profitieren Käufer jedoch von einer stärkeren Erfolgsbilanz, höherer Liefersicherheit und etablierten Communities.Fazit
Für die meisten Käufer ist der Erwerb einer Immobilie in Dubai ohne tatsächliche Anzahlung keine realistische Option. Bei finanzierten Käufen gelten Mindestanforderungen an das Eigenkapital, während Off-Plan-Angebote mit vermeintlich 0 % Anzahlung häufig an bestimmte Bedingungen geknüpft sind.
Realistischere Alternativen sind niedrigere Anfangszahlungen, baufortschrittsabhängige Raten, Post-Handover-Zahlungspläne und Entwickleranreize, die die anfängliche finanzielle Belastung reduzieren können. Käufer sollten solche Angebote nicht nur anhand der ersten Zahlung, sondern auch nach Gesamtkaufpreis, Zahlungsplan, Reputation des Entwicklers und langfristiger Tragbarkeit beurteilen.
Engel & Völkers Dubai unterstützt Käufer dabei, Neubauprojekte und Zahlungspläne im Markt zu vergleichen und Optionen zu identifizieren, die zu Budget, Zielen und gewünschtem Eigenkapitaleinsatz passen.
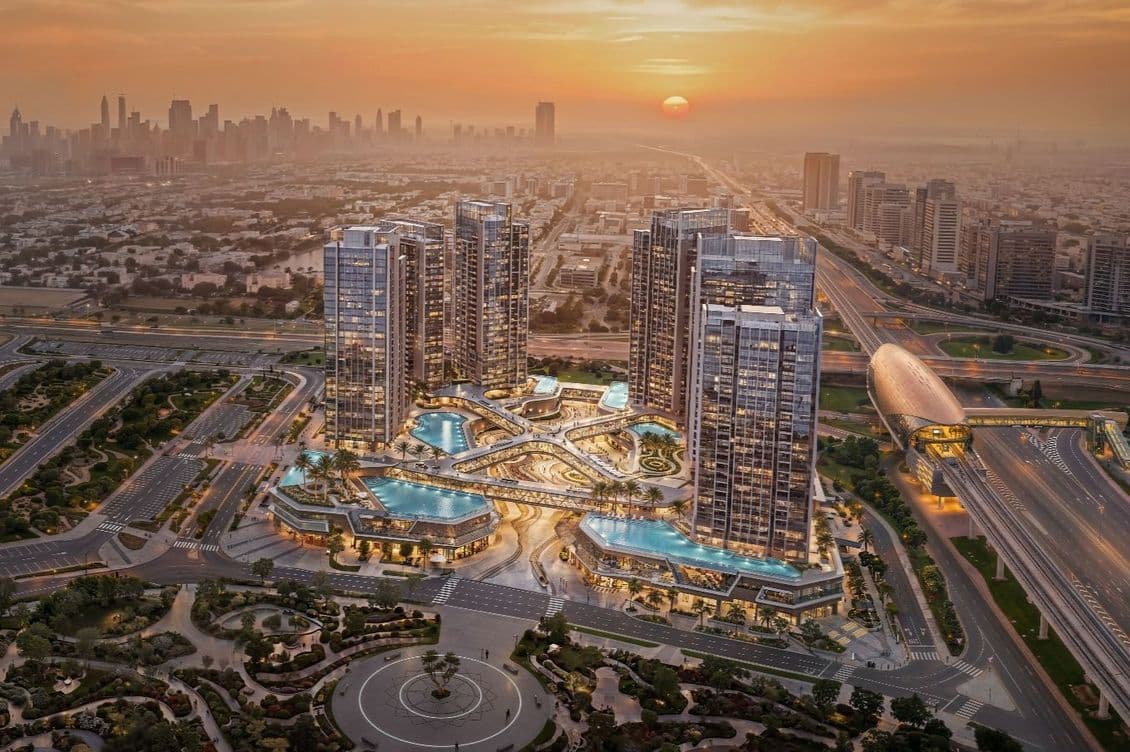
Finden Sie den passenden Zahlungsplan für Ihre Immobilie
Entdecken Sie vertrauenswürdige Immobilienprojekte in Dubai, flexible Zahlungsoptionen und Investitionsmöglichkeiten mit der Expertenberatung von Engel & Völkers.
Das könnte Sie auch interessieren
Echte Zero-Down-Payment-Immobilien in Dubai sind äußerst selten. Die meisten Käufer müssen eine Form von Anfangszahlung leisten, auch wenn einige Entwickler flexible Zahlungspläne, reduzierte Anfangszahlungen oder Anreize anbieten, die die anfänglichen Kosten senken.
Einige Entwickler bewerben möglicherweise Zero-Down-Payment-Angebote, diese sind jedoch selten und sollten sorgfältig geprüft werden. Etablierte Entwickler bieten in der Regel flexible Zahlungspläne an, anstatt vollständig auf eine Anfangszahlung zu verzichten.
Für die meisten Käufer nicht. Die Hypothekenvorschriften der VAE verlangen, dass ausländische Käufer beim Kauf einer Immobilie mit Hypothek eine Mindestanzahlung leisten. Diese beträgt in der Regel 20 % für Immobilien unter AED 5 Millionen und 30 % für Immobilien über AED 5 Millionen.
Die niedrigste Anzahlung hängt davon ab, ob Sie eine Off-Plan-Immobilie oder eine bezugsfertige Immobilie kaufen. Einige Off-Plan-Entwickler bieten Anfangszahlungen von nur 5–10 % an, während Hypothekenkäufer die Vorgaben der Zentralbank der VAE erfüllen müssen.
Nein. Eine Übernahme der DLD-Gebühren bedeutet, dass der Entwickler einen Teil oder die gesamten Registrierungsgebühren des Dubai Land Department übernimmt und dadurch die anfänglichen Kosten reduziert. Käufer müssen jedoch normalerweise weiterhin eine erste Zahlung für die Immobilie leisten.
Nicht immer. Käufer sollten den Gesamtpreis, die Reputation des Entwicklers, den Zahlungsplan und die Qualität des Projekts prüfen. Ein flexibler Zahlungsplan eines vertrauenswürdigen Entwicklers ist oft eine sicherere Option als die Auswahl einer Immobilie ausschließlich aufgrund eines Zero-Down-Payment-Angebots.
Die Nutzung eines Privatkredits zur Finanzierung einer Immobilienanzahlung in Dubai wird grundsätzlich nicht empfohlen und wird möglicherweise von Hypothekenanbietern nicht akzeptiert. Banken prüfen bestehende finanzielle Verpflichtungen bei der Bewertung eines Hypothekenantrags, sodass zusätzliche Kredite Ihre Finanzierungsmöglichkeiten reduzieren und das finanzielle Risiko erhöhen können. Käufer sollten mit einem qualifizierten Hypothekenberater sprechen, um geeignete Finanzierungsmöglichkeiten zu prüfen.
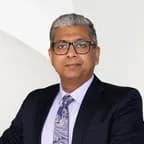
Omer Qureshi
Omer Qureshi ist Off-Plan Manager bei Engel & Völkers Dubai und auf Neubauprojekte sowie Immobilieninvestments im gesamten Emirat spezialisiert. Mit umfassenden Kenntnissen der führenden Projektentwickler Dubais, neuer Projektstarts und des Off-Plan-Marktes begleitet er Investoren, Eigennutzer und internationale Käufer während des gesamten Immobilienkaufprozesses. Omer verfolgt einen strategischen, kundenorientierten Ansatz und unterstützt seine Kunden dabei, Projekte zu bewerten, geeignete Möglichkeiten zu identifizieren und fundierte Immobilienentscheidungen entsprechend ihren individuellen Zielen zu treffen.
Kontakt
Engel & Völkers Dubai
7th Floor, Al Khail Plaza
Jumeirah Village Triangle, Dubai, UAE
Tel: +971 4 4223500