Erfolgreich verkaufen – mit Engel & Völkers
Vielversprechend: Unser weltweites Netzwerk an vorgemerkten Kaufinteressent:innen
Eine Marke. Drei Erfolgsgeschichten. Lernen Sie sie kennen. Jetzt entdecken.
Die wichtigsten Steuerfragen rund um Ihre Immobilie.

Beim Besitz, Kauf, Verkauf oder der Nutzung einer Immobilie in der Schweiz können verschiedene Steuern anfallen – unter anderem Einkommens-, Vermögens-, Grundstückgewinn-, Handänderungs- und Liegenschaftssteuern.
Die steuerliche Behandlung von Immobilien unterscheidet sich je nach Kanton und teilweise auch je nach Gemeinde erheblich.
Mit der Abschaffung des Eigenmietwerts per 1. Januar 2029 verändern sich die Besteuerung von selbstgenutztem Wohneigentum und verschiedene steuerliche Abzugsmöglichkeiten.
Ob eine Immobilie zum Privat- oder Geschäftsvermögen gehört, hat wesentlichen Einfluss auf die steuerliche Behandlung – insbesondere beim Verkauf.
Aufgrund der kantonalen Unterschiede und der persönlichen Situation lohnt sich eine frühzeitige steuerliche Prüfung – insbesondere vor einem Immobilienkauf, Verkauf oder einer Übertragung.
Immobilien, die im Privatvermögen gehalten werden, können verschiedene Steuerarten auslösen:
Einnahmen aus Liegenschaften im Privatvermögen unterliegen der Einkommenssteuer. Diese wird vom Bund, den Kantonen und den Gemeinden erhoben. Als steuerbare Einnahmen gelten insbesondere Mieterträge sowie bei selbstbewohnten Liegenschaften bis Ende 2028 der sogenannte Eigenmietwert.
Im Gegenzug können bis Ende 2028 unter anderem Unterhalts- und Finanzierungskosten – insbesondere Hypothekarzinsen sowie Kosten für die vorzeitige Auflösung einer Hypothek – steuerlich in Abzug gebracht werden.
Ab 2029 ändern sich die Möglichkeiten für Schuldzinsabzüge wesentlich. Für selbstgenutztes Wohneigentum ist der allgemeine Schuldzinsabzug nicht mehr im bisherigen Umfang möglich. Vorgesehen bleibt ein zeitlich und betragsmässig begrenzter Abzug für Ersterwerber. Wertvermehrende Aufwendungen sind grundsätzlich nicht als Unterhaltskosten abzugsfähig. Sie können jedoch bei einer späteren grundstückgewinnsteuerpflichtigen Veräusserung als Anlagekosten berücksichtigt werden.
Eine Ausnahme können Energie- und Umweltschutzmassnahmen bilden. Diese können trotz einer möglichen Wertvermehrung nach den jeweiligen kantonalen Bestimmungen einkommenssteuerlich abzugsfähig sein. Die kantonalen Regelungen sind dabei jeweils zu prüfen.
Liegenschaften im Privatvermögen unterliegen der Vermögenssteuer. Schulden, die mit der Immobilie zusammenhängen, können grundsätzlich vom steuerbaren Vermögen abgezogen werden.
Die Vermögenssteuer wird auf kantonaler und kommunaler Ebene erhoben. Der Bund erhebt keine Vermögenssteuer.
Die Grundstückgewinnsteuer ist eine kantonale und teilweise kommunale Steuer, die beim Verkauf einer Immobilie auf dem erzielten Gewinn erhoben wird.
Besteuert wird grundsätzlich der realisierte Grundstückgewinn, wobei die Höhe der Steuer und die Berechnung des steuerbaren Gewinns je nach Kanton unterschiedlich ausfallen können. Auf Bundesebene unterliegt ein privater Veräusserungsgewinn aus einer Immobilie grundsätzlich nicht der direkten Bundessteuer. Immobilien im Privatvermögen unterliegen somit grundsätzlich der Grundstückgewinnsteuer.
Unter bestimmten Voraussetzungen kann die Grundstückgewinnsteuer aufgeschoben werden. Zu den möglichen Steueraufschub-Tatbeständen gehören beispielsweise ein Erbgang, eine güterrechtliche Auseinandersetzung oder eine Ersatzbeschaffung. In diesen Fällen wird die Besteuerung nicht aufgehoben, sondern auf einen späteren Zeitpunkt verschoben.
Vielversprechend: Unser weltweites Netzwerk an vorgemerkten Kaufinteressent:innen
Immobilien, welche sich im Übertrag befinden, können die folgenden Steuerarten auslösen:
Die Handänderungssteuer ist eine kantonale oder kommunale Steuer, die beim Eigentumswechsel einer Immobilie vom bisherigen auf den neuen Eigentümer erhoben wird. Die Regelungen unterscheiden sich von Kanton zu Kanton. Sämtliche Kantone kennen verschiedene steuerbefreite oder privilegiert besteuerte Handänderungen. Dazu gehören beispielsweise ein Erbgang, eine güterrechtliche Auseinandersetzung oder eine Ersatzbeschaffung.
In einzelnen Kantonen wird keine Handänderungssteuer erhoben. Andere Kantone erheben anstelle oder zusätzlich zur Handänderungssteuer eine Gebühr gemäss Gebührenordnung. Dabei handelt es sich um eine Aufwandsentschädigung ohne Steuercharakter.
Auch bei der Liegenschaftssteuer handelt es sich um eine kantonale oder kommunale Steuer. Sie wird in einzelnen Kantonen und Gemeinden jährlich auf dem Wert einer Liegenschaft erhoben. Im Gegensatz zur Vermögenssteuer können Schulden, die auf der Liegenschaft lasten, nicht in Abzug gebracht werden. Besteuert wird grundsätzlich der volle steuerlich massgebende Liegenschaftswert.
Mit der Abschaffung des Eigenmietwerts ab 1. Januar 2029 können Kantone zudem eine besondere Objektsteuer auf selbstgenutzte Zweitliegenschaften einführen. Diese ist begrifflich von der bisherigen allgemeinen kantonalen oder kommunalen Liegenschaftssteuer zu unterscheiden.
Wird eine Immobilie ausschliesslich privat genutzt, ist grundsätzlich weder auf dem Verkauf noch auf der Vermietung Mehrwertsteuer geschuldet. Entsprechend kann auch kein Vorsteuerabzug auf Investitions-, Betriebs- oder Verwaltungskosten geltend gemacht werden.
Bei Neubauten ist insbesondere der Zeitpunkt des Verkaufs relevant. Erfolgt der Liegenschaftsverkauf vor Baubeginn, kann eine steuerbare Immobilienleistung vorliegen. Wird der Verkauf beziehungsweise der Werkvertrag erst nach Baubeginn abgeschlossen, ist die Lieferung grundsätzlich von der Mehrwertsteuer ausgenommen.
Die konkrete Beurteilung hängt jedoch von verschiedenen Faktoren ab, unter anderem vom Vertragsinhalt, der wirtschaftlichen Verfügungsmacht und der Rolle der beteiligten Parteien. Der Einzelfall ist deshalb entsprechend zu prüfen.
Werden Liegenschaften geschäftlich genutzt und ist der Mieter oder Käufer mehrwertsteuerpflichtig, kann die Vermietung oder der Verkauf unter bestimmten Voraussetzungen freiwillig der Mehrwertsteuer unterstellt werden. In diesem Fall kann ein entsprechender Vorsteuerabzug möglich sein. Auch bei einer betrieblichen Nutzung durch den Eigentümer können Vorsteuern geltend gemacht werden, sofern dieser mehrwertsteuerpflichtig ist. Der Umfang des Vorsteuerabzugs richtet sich dabei nach der jeweiligen Vorsteuerquote.
Das Mehrwertsteuerrecht im Zusammenhang mit Immobilien ist komplex. Eine frühzeitige Abklärung durch einen Steuerspezialisten kann helfen, die steuerlichen Folgen richtig einzuschätzen und je nach Situation erhebliche Kosten zu vermeiden.
Handänderungssteuer
Steuer beim Eigentumswechsel
Liegenschaftssteuer
Jährliche Steuer auf dem Liegenschaftswert
Mehrwertsteuer
Relevant insbesondere bei geschäftlicher Nutzung und bestimmten Immobiliengeschäften
Im Folgenden werden die wichtigsten Steuertatbestände im Zusammenhang mit Immobilien im Privatvermögen kurz erläutert.
Die Erträge aus Immobilien unterliegen grundsätzlich der Einkommenssteuer am Standort der Immobilie. Bei selbstbewohnten Liegenschaften ist bis Ende 2028 zudem der Eigenmietwert als fiktives Einkommen zu versteuern. Im Gegenzug können bis Ende 2028 unter anderem Hypothekarzinsen und Unterhaltskosten steuerlich in Abzug gebracht werden.
Ab 2029 ändern sich die Möglichkeiten für Schuldzinsabzüge wesentlich. Für selbstgenutztes Wohneigentum ist der allgemeine Schuldzinsabzug nicht mehr im bisherigen Umfang möglich. Vorgesehen bleibt ein zeitlich und betragsmässig begrenzter Abzug für Ersterwerber.
Wertvermehrende Investitionen sind grundsätzlich nicht als Unterhaltskosten abzugsfähig. Sie können jedoch bei einem späteren Verkauf als Anlagekosten bei der Berechnung der Grundstückgewinnsteuer berücksichtigt werden. Eine Ausnahme können Energie- und Umweltschutzmassnahmen bilden. Diese können trotz einer möglichen Wertvermehrung nach den jeweiligen kantonalen Bestimmungen einkommenssteuerlich abzugsfähig sein. Zusätzlich unterliegt der Steuerwert der Immobilie abzüglich der anrechenbaren Schulden der Vermögenssteuer. Einzelne Kantone kennen darüber hinaus eine separate Liegenschaftssteuer, die zusätzlich oder anstelle der Vermögenssteuer erhoben werden kann.
Beim Verkauf einer Immobilie aus dem Privatvermögen erzielt der Verkäufer grundsätzlich einen steuerfreien privaten Kapitalgewinn auf Bundesebene. Ein allfälliger Verlust kann auf Bundesebene steuerlich nicht als Abzug geltend gemacht werden.
Der erzielte Gewinn unterliegt jedoch grundsätzlich der kantonalen Grundstückgewinnsteuer. Die konkrete Berechnung und Höhe der Steuer richten sich nach den jeweiligen kantonalen Bestimmungen.
Durch einen Kauf, Tausch, eine Schenkung, einen Erbgang oder einen Eigentumswechsel unter Ehegatten beziehungsweise eingetragenen Partnern kann das Eigentum an einer Immobilie des Privatvermögens übergehen. Der Kauf einer Immobilie löst in der Regel keine direkte Einkommenssteuer aus. Je nach Kanton kann jedoch eine Handänderungssteuer anfallen.
Beim Kauf ist zudem das mögliche Haftungsrisiko für bestehende Steuerforderungen zu beachten. Viele kantonale Gesetze sehen eine solidarische Haftung des Käufers oder ein gesetzliches Grundpfandrecht für die Grundstückgewinnsteuer und teilweise auch für die Handänderungssteuer vor. Entsprechende vertragliche Sicherungsmassnahmen sind deshalb empfehlenswert. So kann beispielsweise ein Teil des Kaufpreises – in Höhe der vorgängig ermittelten maximalen Grundstückgewinnsteuer – direkt an die zuständige Steuerverwaltung bezahlt werden. Die Regelungen zum Kauf gelten sinngemäss auch für den Tausch einer Immobilie, der steuerlich grundsätzlich wie ein Doppelkauf behandelt wird.
Bei einem Erbgang oder einer Schenkung wird die Grundstückgewinnsteuer grundsätzlich aufgeschoben. Für den neuen Eigentümer entsteht dadurch eine latente Steuerschuld, die bei einem späteren Verkauf der Immobilie relevant werden kann.
Neben der Grundstückgewinnsteuer sind auch die kantonalen Erbschafts- und Schenkungssteuern zu berücksichtigen. Die überwiegende Mehrheit der Kantone erhebt jedoch keine entsprechenden Steuern bei Übertragungen an Nachkommen sowie an Ehegatten oder eingetragene Partner. Bei Immobilien liegt die Steuerhoheit grundsätzlich am Ort der gelegenen Sache, also am Standort der Immobilie.
Bei einem Neubau können die Anlagekosten grundsätzlich erst bei einem späteren Verkauf der Liegenschaft als solche berücksichtigt werden. Während der Bauphase ist bei einer noch nicht bewohnbaren Liegenschaft grundsätzlich kein Eigenmietwert zu versteuern. Mit der Abschaffung des Eigenmietwerts per 1. Januar 2029 entfällt diese Besteuerung für selbstgenutztes Wohneigentum ohnehin.
Bei wesentlichen Eigenleistungen beim Bau oder Umbau können steuerliche und sozialversicherungsrechtliche Folgen entstehen. Diese sollten im Einzelfall frühzeitig abgeklärt werden.
Bei einem Umbau oder einer Sanierung ist zwischen werterhaltenden und wertvermehrenden Aufwendungen zu unterscheiden. Werterhaltende Unterhaltskosten können bis Ende 2028 grundsätzlich einkommenssteuerlich abgezogen werden. Wertvermehrende Investitionen gelten dagegen als Anlagekosten und können grundsätzlich erst bei einem späteren, grundstückgewinnsteuerpflichtigen Verkauf berücksichtigt werden. Je nach kantonaler Gesetzgebung kann bei den Unterhaltskosten zwischen dem Abzug der tatsächlichen, nachgewiesenen Kosten und einer Unterhaltspauschale gewählt werden.
Gut zu wissen: Bei grösseren werterhaltenden Investitionen kann es bis Ende 2028 steuerlich sinnvoll sein, die Arbeiten über mehrere Steuerperioden zu verteilen. Die konkrete Situation sollte jedoch individuell geprüft werden.
Bei vermieteten Liegenschaften unterliegen die Mieterträge der Einkommenssteuer. Bei selbstbewohnten Liegenschaften ist bis Ende 2028 stattdessen der Eigenmietwert als fiktives Einkommen steuerbar. Bis Ende 2028 können grundsätzlich Unterhaltskosten und Schuldzinsen im Rahmen der gesetzlichen Bestimmungen als Abzüge geltend gemacht werden. Mit der Abschaffung des Eigenmietwerts ab 1. Januar 2029 ändert sich dieses System wesentlich.
Der Steuerwert der Immobilie wird zudem bei der Vermögenssteuer berücksichtigt. Die damit verbundenen Schulden können grundsätzlich vom steuerbaren Vermögen abgezogen werden.
Abschaffung Ende 2028
Der Eigenmietwert ist ein fiktives Einkommen für selbstbewohntes Wohneigentum. Er wird bis Ende 2028 der Einkommenssteuer unterworfen und gilt grundsätzlich auch für selbstgenutzte Ferien- und Zweitliegenschaften in der Schweiz.
Der Eigenmietwert wird von den zuständigen kantonalen Steuerbehörden nach den jeweiligen kantonalen Vorgaben berechnet oder geschätzt und den Eigentümerinnen und Eigentümern mitgeteilt. Die Höhe des Eigenmietwerts liegt in der Regel unter dem am Markt erzielbaren Mietwert. Mit der Abschaffung des Eigenmietwerts per 1. Januar 2029 entfällt die entsprechende Besteuerung für selbstgenutztes Wohneigentum.
Der Wert einer Liegenschaft ist Bestandteil des steuerbaren Vermögens und unterliegt der kantonalen und kommunalen Vermögenssteuer. Für die Vermögenssteuer ist grundsätzlich der kantonale Steuerwert massgebend. Dieser entspricht nicht zwingend dem aktuellen Verkehrswert. Da die Kantone bei der Ermittlung des Steuerwerts unterschiedliche Bewertungsmethoden anwenden, kann die steuerliche Bewertung einer Immobilie je nach Kanton unterschiedlich ausfallen.
Hypotheken und andere grundpfandgesicherte Schulden, die auf einer Liegenschaft lasten, können grundsätzlich vom steuerbaren Vermögen abgezogen werden. Im Gegensatz zum Abzug von Schuldzinsen bei der Einkommenssteuer besteht beim Schuldenabzug für die Vermögenssteuer keine vergleichbare Obergrenze.
Bei Liegenschaften im Privatvermögen können grundsätzlich werterhaltende Unterhaltskosten, Versicherungsprämien, Verwaltungskosten und bestimmte Instandstellungskosten steuerlich berücksichtigt werden. Bei den Unterhaltskosten kann je nach kantonaler Regelung jährlich zwischen dem Abzug der tatsächlichen, nachgewiesenen Kosten und einer Pauschale gewählt werden.
Nicht abzugsfähig sind grundsätzlich Kosten, die dem privaten Lebensunterhalt dienen. Dazu gehören bei selbstbewohnten Liegenschaften beispielsweise Strom-, Wasser- oder Hauswartkosten.
Mit der Abschaffung des Eigenmietwerts per 1. Januar 2029 entfällt grundsätzlich auch die bisherige Abzugsfähigkeit von Unterhaltskosten bei selbstbewohntem Wohneigentum. Für wertvermehrende Investitionen gilt weiterhin: Sie werden grundsätzlich als Anlagekosten behandelt und können bei einem späteren Verkauf im Rahmen der Grundstückgewinnsteuer berücksichtigt werden.
Bei Immobilienaufwendungen ist die Unterscheidung zwischen werterhaltenden und wertvermehrenden Kosten von zentraler Bedeutung.
Werterhaltende Aufwendungen dienen dazu, den bisherigen Zustand und Wert einer Immobilie zu erhalten.
Wertvermehrende Investitionen führen dagegen zu einer Verbesserung oder Aufwertung der Immobilie und gelten grundsätzlich als Anlagekosten.
Bei gemischten Aufwendungen ist eine entsprechende Aufteilung vorzunehmen. Dies kann beispielsweise bei einer umfassenden Badsanierung der Fall sein, wenn gleichzeitig bestehende Bauteile ersetzt und der Standard deutlich erhöht wird. Die gleiche Unterscheidung gilt bei Instandstellungsarbeiten an neu erworbenen Liegenschaften.
Kostenlos, vertraulich, unverbindlich
Erhalten Sie sofort Ihre digitale Immobilienbewertung
Basierend auf Daten von Engel & Völkers
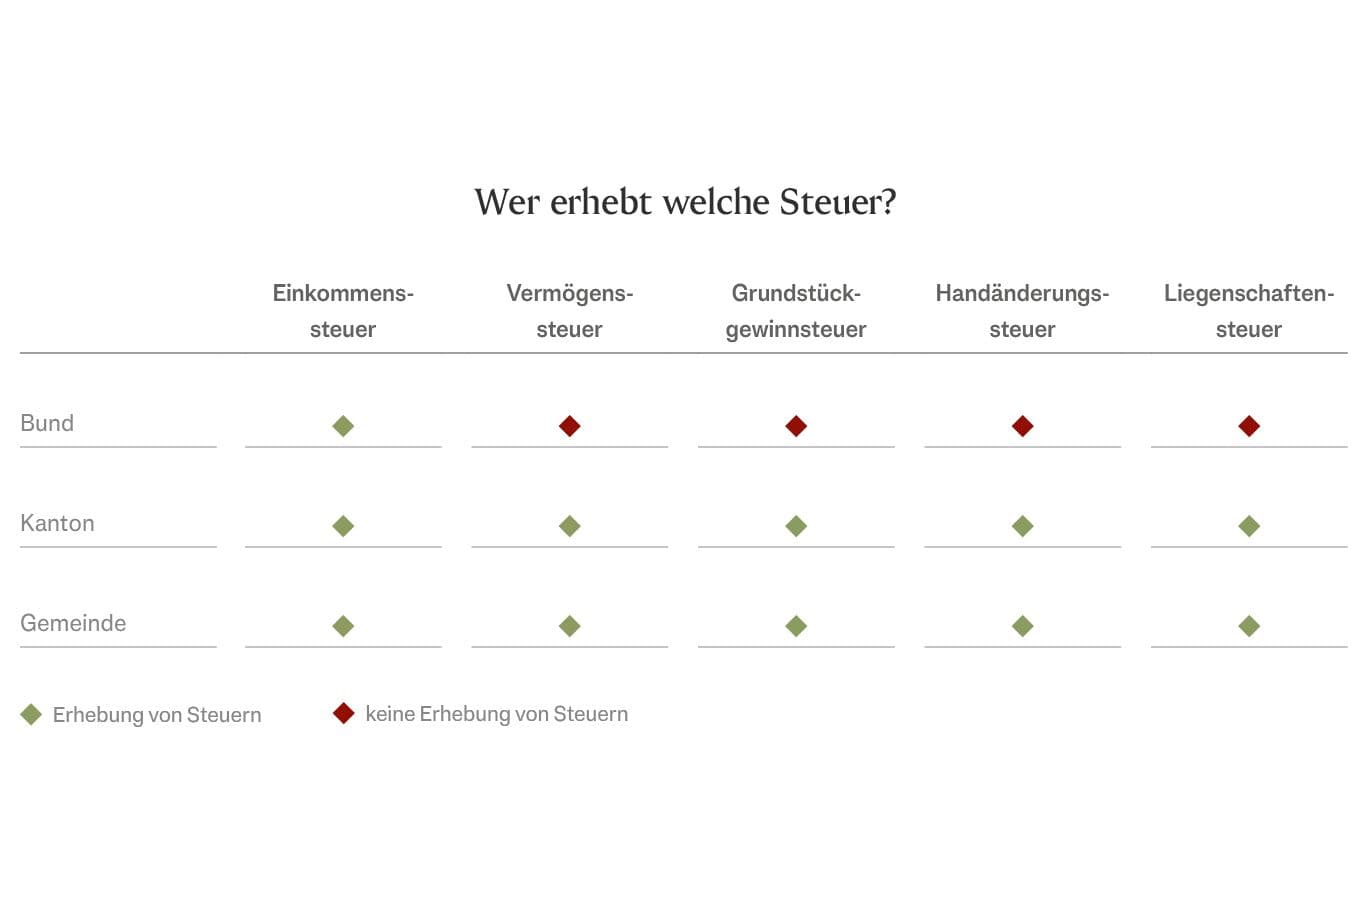
Die Grundstückgewinnsteuer wird in aller Regel nur von den Kantonen erhoben, in einigen Kantonen auch von den Gemeinden. In den Kantonen Zug und Zürich sind es nur die Gemeinden.
Die Ausgestaltung der Handänderungs- und Liegenschaftssteuer ist kantonal und teilweise kommunal unterschiedlich. In einzelnen Kantonen und Gemeinden werden diese Steuern nicht erhoben.
Eine Privatperson kann unter bestimmten Voraussetzungen von den Steuerbehörden als gewerbsmässige Liegenschaftshändlerin bzw. gewerbsmässiger Liegenschaftshändler eingestuft werden. In diesem Fall werden die Immobilien steuerlich grundsätzlich wie Geschäftsvermögen behandelt.
Eine solche Einstufung kann erhebliche Auswirkungen auf die Steuerbelastung haben und zudem sozialversicherungsrechtliche Folgen nach sich ziehen.
Eine allgemeingültige Definition der Gewerbsmässigkeit gibt es nicht. Die Beurteilung erfolgt anhand verschiedener Kriterien und Indizien, die von der bundesgerichtlichen Rechtsprechung entwickelt wurden. Die Steuerbehörden prüfen dabei jeweils die Gesamtsituation des Einzelfalls und verfügen über einen gewissen Ermessensspielraum.
Als mögliche Indizien gelten insbesondere:
Anzahl der Käufe und Verkäufe
Kurze Besitzdauer der Immobilien
Übermässige Fremdfinanzierung
Nähe zur beruflichen oder geschäftlichen Tätigkeit bzw. besondere Fachkenntnisse, beispielsweise bei Architekten, Immobilienmaklern oder Immobilienverwaltern
Verwendung der Gewinne aus Immobilientransaktionen zur Finanzierung des Lebensunterhalts
Besonders kritisch können umfangreiche und auf Gewinnerzielung ausgerichtete Immobilienaktivitäten sein. Dazu gehören beispielsweise die Realisierung eines Gesamtprojekts mit anschliessender Begründung von Stockwerkeigentum und Verkauf der einzelnen Einheiten. Auch der Verkauf mehrerer Mehrfamilienhäuser oder Stockwerkeinheiten innerhalb kurzer Zeit kann zu einer Prüfung der Gewerbsmässigkeit führen.
Entscheidend ist jedoch stets die Gesamtbetrachtung der konkreten Umstände. Das Vorliegen einzelner Indizien führt nicht automatisch zur Einstufung als gewerbsmässiger Liegenschaftshändler.
Werden Immobilien von einer juristischen Person oder von einer natürlichen Person im Geschäftsvermögen gehalten, gelten grundsätzlich andere steuerliche Regeln als bei Immobilien im Privatvermögen. Juristische Personen unterliegen mit ihren Immobilien grundsätzlich der Ertrags- und Kapitalsteuer. Bei natürlichen Personen werden die entsprechenden Einkünfte im Rahmen der Einkommens- und Vermögenssteuer erfasst.
Werden Immobilien in mehreren Kantonen gehalten, ist zudem eine Steuerausscheidung erforderlich.
Bei der Besteuerung von Gewinnen aus dem Verkauf von Immobilien unterscheiden sich die Kantone grundsätzlich zwischen einem dualistisch und einem monistisch ausgestalteten System.
Im dualistischen System unterliegen Grundstückgewinne aus Immobilien im Geschäftsvermögen grundsätzlich der ordentlichen Ertrags- beziehungsweise Einkommenssteuer. Dieses System gilt in den Kantonen: Luzern, Obwalden, Glarus, Zug, Freiburg, Solothurn, Schaffhausen, Appenzell Ausserrhoden, Appenzell Innerrhoden, St. Gallen, Graubünden, Aargau, Thurgau, Waadt, Wallis und Neuenburg.
Im monistischen System werden Grundstückgewinne grundsätzlich mit der Grundstückgewinnsteuer erfasst. Dieses System gilt in den Kantonen: Zürich, Bern, Uri, Schwyz, Nidwalden, Basel-Stadt, Basel-Landschaft, Tessin und Jura. Der Kanton Genf verfügt über eine Sonderregelung.
Auch in den monistischen Kantonen werden wiedereingebrachte Abschreibungen grundsätzlich mit der Ertrags- beziehungsweise Einkommenssteuer erfasst.
Bei Immobilien im Geschäftsvermögen können Abschreibungen grundsätzlich im Rahmen des tatsächlichen Wertverzehrs beziehungsweise der steuerlich zulässigen Abschreibungssätze geltend gemacht werden.
Bei Immobilien, die von einer juristischen Person gehalten werden, müssen sämtliche Transaktionen zwischen der Gesellschaft und ihren Eigentümerinnen und Eigentümern oder diesen nahestehenden Personen zu marktüblichen Bedingungen erfolgen.
Steuerliche Gestaltungsmöglichkeiten, beispielsweise eine Vermietung an den Eigentümer zu einem deutlich unter dem Marktpreis liegenden Mietzins oder eine Überführung der Immobilie ins Privatvermögen zu einem zu tiefen Wert, sind deshalb nur sehr eingeschränkt möglich.
Gewinne einer juristischen Person, die in Form von Dividenden an die Eigentümer ausgeschüttet werden, unterliegen bei diesen grundsätzlich der Einkommenssteuer. Wird eine Immobilie aus dem Geschäftsvermögen einer natürlichen Person in deren Privatvermögen überführt, kann dies eine steuerliche Realisation auslösen. Die entsprechenden stillen Reserven können dabei steuerlich erfasst werden.
Ob eine Immobilie im Privatvermögen oder über eine juristische Person gehalten werden sollte, hängt von verschiedenen Faktoren ab. Dazu gehören insbesondere die Eigentümerstrategie, die geplante Haltedauer, die Finanzierung, die Nutzung und die persönlichen beziehungsweise unternehmerischen Verhältnisse.
Eine solche Strukturierung sollte deshalb im Einzelfall sorgfältig geprüft und steuerlich beurteilt werden.
Grundstücke im Sinne des Gesetzes sind Liegenschaften, im Grundbuch aufgenommene selbständige und dauernde Rechte, Bergwerke und Miteigentumsanteile an Grundstücken.
Wenn ein Grundstück gemeint ist, wird eine Immobilie auch Liegenschaft genannt.
Die Besteuerung eines Sachverhaltes erfolgt zu einem späteren Zeitpunkt. Die Besteuerung ist somit nicht aufgehoben, sondern lediglich aufgeschoben.
Stellt eine mögliche Steuerschuld dar, die der neue Eigentümer bei Steueraufschubtatbeständen im Zusammenhang mit der Grundstückgewinnsteuer übernimmt (bspw. Erbgang).
Grundstückgewinnsteuer grundsätzlich unabhängig von der Eigentumsform.
Grundstückgewinnsteuer bei Privatvermögen, Einkommens- bzw. Ertragssteuer bei Geschäftsvermögen und juristischen Personen.
Disclaimer: Immobilien und deren Steuerfolgen sind ein komplexes Gebiet im schweizerischen Steuerrecht. Dieser Ratgeber soll Ihre wichtigsten Fragen dazu beantworten, kann aber eine konkrete Beurteilung der spezifischen Situation nicht ersetzen. Gerne beraten wir Sie persönlich in Ihrer Angelegenheit.
Dieser Ratgeber ist in Zusammenarbeit mit der Fidura Treuhhand AG entstanden.
Alle Angaben sind aktuell per September 2026 und erfolgen ohne Gewähr. Insbesondere die genauen steuerlichen Konsequenzen im Zusammenhang mit der ab 1.1. 2029 in Kraft tretenden Reform der Wohneigentumsbesteuerung und der möglichen Einführung einer Objektsteuer auf Zweitliegenschaften auf kantonaler Ebene ist im aktuellen Zeitpunkt noch nicht hinreichend bekannt.
Das könnte Sie auch interessieren





Kontakt
Engel & Völkers Schweiz
Poststrasse 26
6300 Zug
Tel: +41 41 500 06 06